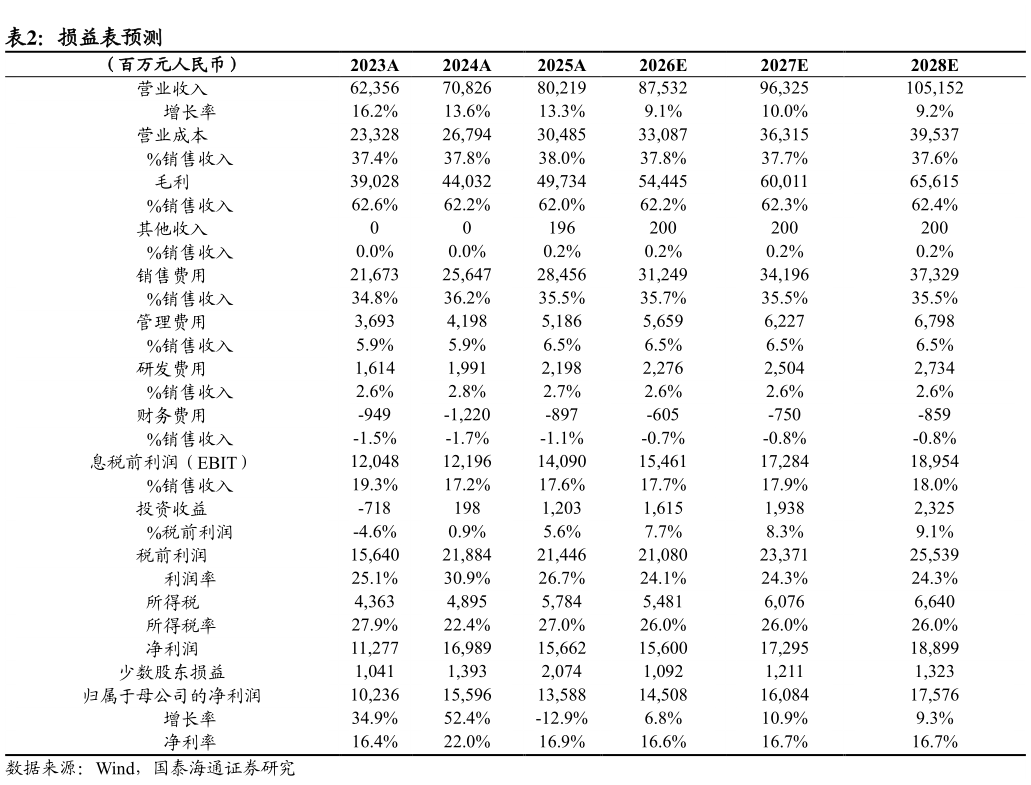
> 数据图表如何了解损益表预测2026-8-526H1 业绩超预期。公司 26H1 实现收入 435.1 亿元,同比增长 12.9%经营利润 117.6 亿元,同比增长 16.1%,经营利润率提升 0.7pct 至27.0%。归母净利润 94.9 亿元,同比增长 34.9%剔除 Amer 配售稀释收益 15.5 亿元后,归母净利润 79.4 亿元,同比增长 12.9%进一步剔除 Amer 权益法利润后,净利润同增约 9.5%,判断高盈利质量主要来自 FILA 及其他品牌经营利润超预期、Amer 盈利贡献提升。 安踏主品牌稳健增长,FILA 为经营利润贡献核心来源,其他品牌延续高增。分品牌看,1)安踏主品牌:H1 收入同比增长 4.8%,经营利润率同比下降 0.8pct 至 22.5%,主要受冬奥营销及研发投入增加影响。亮点在于产品聚焦初见成效,C 家族、马赫、PG7、吕布等核心跑鞋销量预计持续快速增长,儿童八大鞋类 IP 销售亮眼,加盟商灯塔店改造后店效有望明显提升,海外收入预计高增。主品牌当前更强调核心商品、渠道升级及增长质量,而非单纯扩店。2)FILA:H1 收入同比增长 6.1%,经营利润同比增长 9.7%,经营利润率同比提升 1pct 至 28.7%,系经营利润贡献核心来源,估算网球、高尔夫均实现同比低双位数增长线下门店数量同比减少约 5%的同时店效明显提升,且 618 期间折扣改善后仍居天猫、抖音运动品类首位,增长质量较高。3)其他品牌:H1 收入同比增长 44.2%,经营利润同比增长 43.9%。迪桑特及可隆流水预计持续快速增长,可隆鞋类及壳类产品同比增长 70%-80%。狼爪仍处调整期,26H1 持续清库存、关低效门店并推进直营化,期待未来逐步贡献盈利增量。现金流与库存验证高质量利润增长。26H1 集团毛利率同比提升0.5pct 至 63.9%库存周转天数同比减少 6 天至 130 天,收入同比增长约 13%的同时库存基本持平经营现金流同比增长 19.7%至130.8 亿元,自由现金流 116.3 亿元,净现金约 391 亿元。现金流和库存表现均侧面验证高质量利润增长。国泰海通综合其他