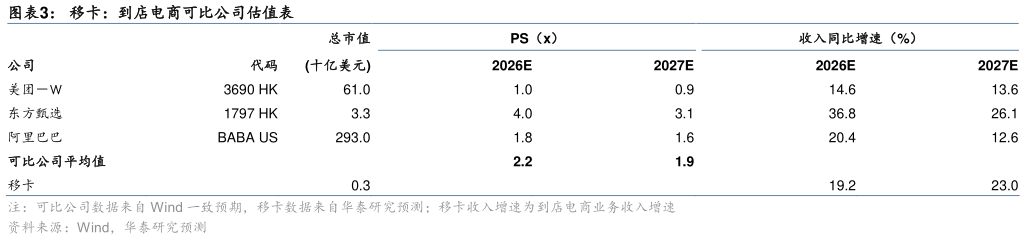
> 数据图表各位网友请教一下移卡:到店电商可比公司估值表
2026-8-5由于公司各部分业务有较大差异,我们采用分部估值法对公司估值。 支付业务由于已获得稳定利润,我们采用 PE 估值法,基于 Wind 一致预期,可比支付公司2027E PE 均值为 19.0x,我们给予该部分业务 19.0x 2026E PE。 商户解决方案是 SaaS 业务,我们采用 PS 估值。基于可比 SaaS 公司 2027E PS 均值 2.7x,我们给予该部分业务 2.7x 2027E PS。 到店电商业务尚未形成稳定利润,我们同样采用 PS 估值法,基于 1.9x 可比公司 2026E PS,给予该部分业务 1.9x 2027E PS。 分部估值法下给予各部分加总 5%折价,公司对应目标价 8.1 港币。