> 数据图表咨询大家铜矿供应总览:增速上限已然下台阶
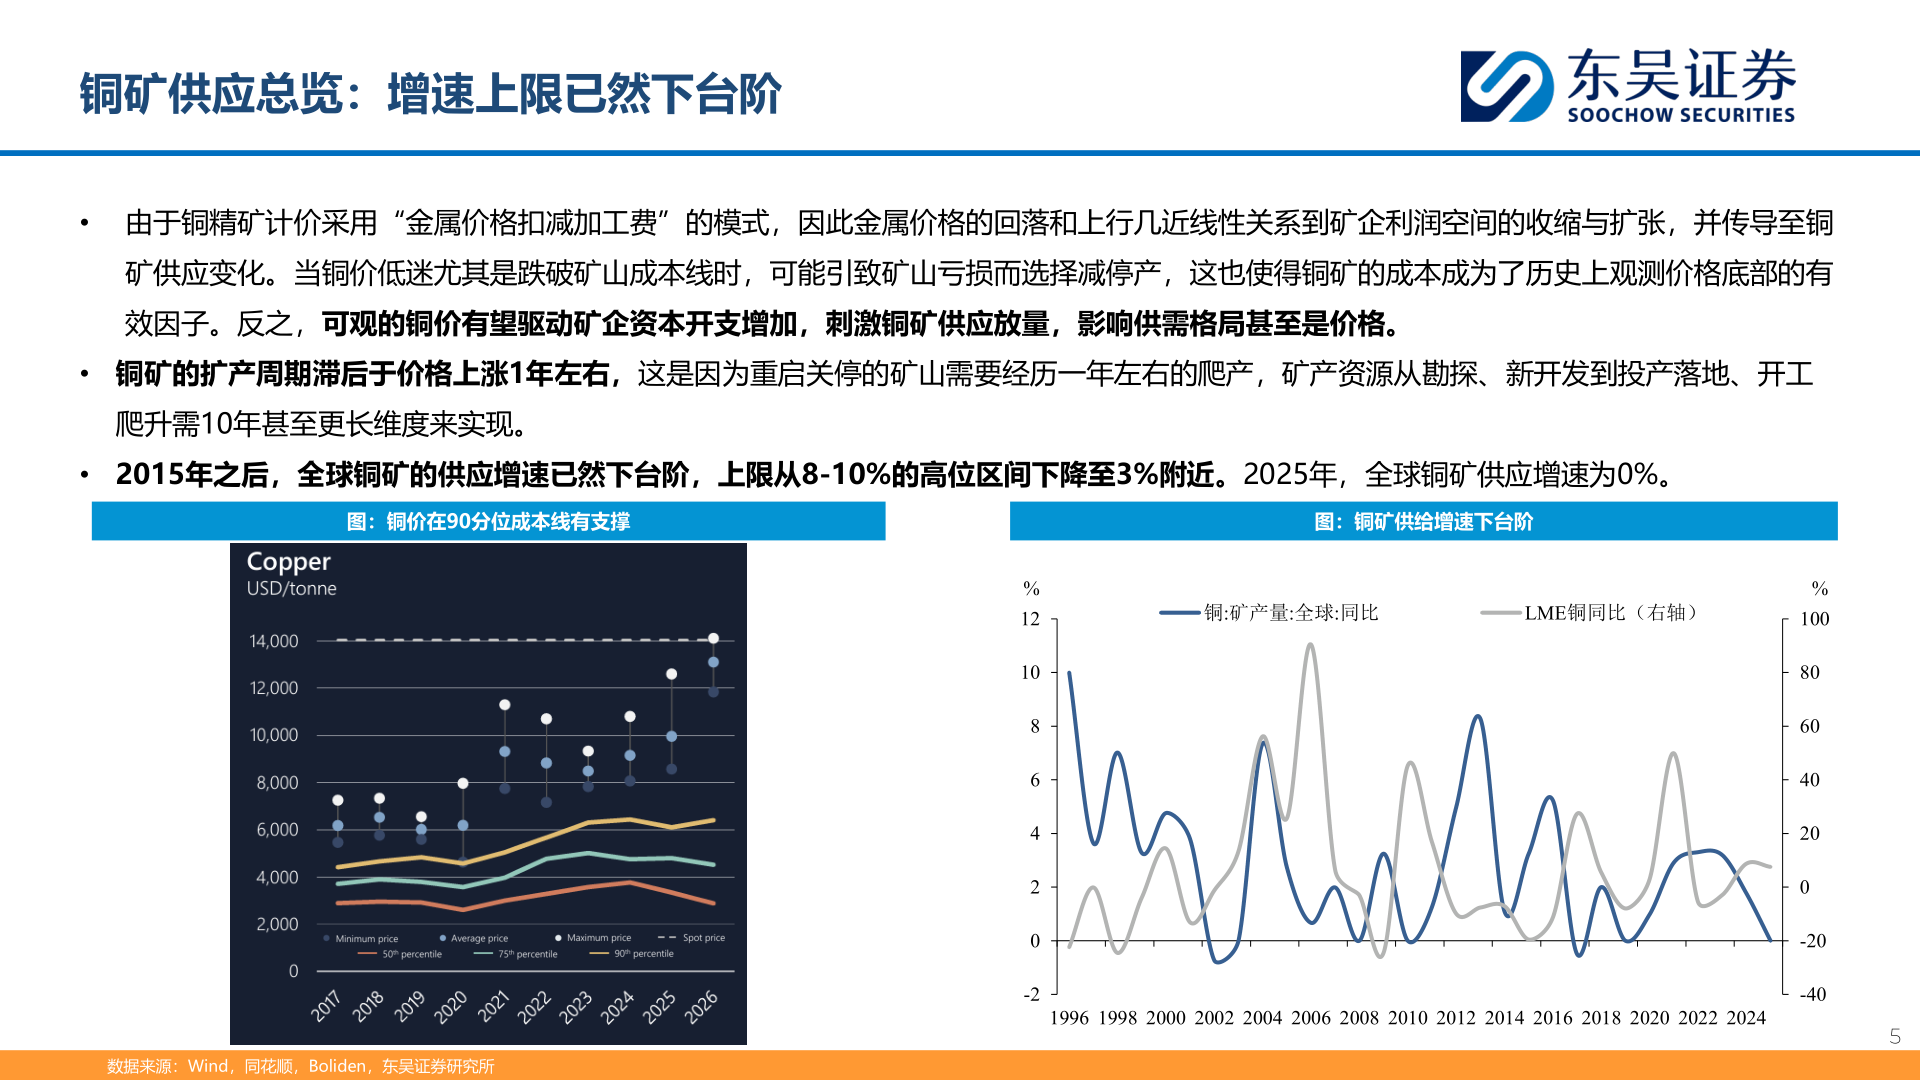
2026-8-4铜矿供应总览:增速上限已然下台阶• 由于铜精矿计价采用“金属价格扣减加工费”的模式,因此金属价格的回落和上行几近线性关系到矿企利润空间的收缩与扩张,并传导至铜矿供应变化。当铜价低迷尤其是跌破矿山成本线时,可能引致矿山亏损而选择减停产,这也使得铜矿的成本成为了历史上观测价格底部的有效因子。反之,可观的铜价有望驱动矿企资本开支增加,刺激铜矿供应放量,影响供需格局甚至是价格。• 铜矿的扩产周期滞后于价格上涨1年左右,这是因为重启关停的矿山需要经历一年左右的爬产,矿产资源从勘探、新开发到投产落地、开工爬升需10年甚至更长维度来实现。• 2015年之后,全球铜矿的供应增速已然下台阶,上限从8-10%的高位区间下降至3%附近。2025年,全球铜矿供应增速为0%。图:铜价在90分位成本线有支撑图:铜矿供给增速下台阶%121086420-2铜:矿产量:全球:同比LME铜同比(右轴)%100806040200-20-40数据来源:Wind,同花顺,Boliden,东吴证券研究所1996 1998 2000 2002 2004 2006 2008 2010 2012 2014 2016 2018 2020 2022 20245