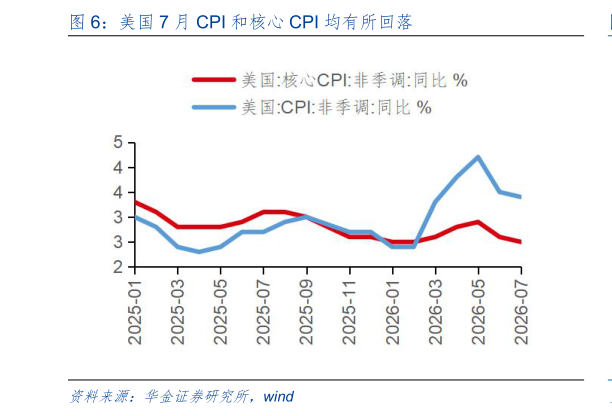
> 数据图表咨询下各位美国 7 月 CPI 和核心 CPI 均有所回落2026-8-59 月流动性可能维持宽松。(1)9 月宏观流动性可能维持宽松。一是美国 7 月 PCE 和核心PCE 分别同比增长 3.7%和 3.3%,均与 6 月持平,而 7 月 CPI 和核心 CPI 分别同比增长 3.4%和 2.5%,均较 6 月有所回落,显示随着油价高位回落,美国通胀压力短期内可能持续回落,9月来看,随着美伊可能缓和,且美国就业依然偏弱,美国 9 月通胀可能继续回落,9 月美联储大概率仍不加息二是美国债务风险导致美元短期出现回落,9 月美联储可能难加息且美国债务担忧依然可能持续,美元指数 9 月可能继续维持偏弱震荡,人民币汇率可能继续震荡偏强,海外对国内宽松的掣肘较小,同时国内 9 月将有 6000 亿元 MLF 到期,在国内保增长需求仍较大下,9月国内央行可能加大资金投放,维持流动性宽松。(2)9 月股市资金流入可能边际改善:一是历史经验来看,2016-2025 年的 10 年期间,外资 9 月净流入 4 次,融资 9 月净流入 5 次,9 月外资、融资平均分别流入 63.4 亿元、70.3 亿元。二是今年 8 月以来融资净流入 473 亿,相较于7 月大幅流出 4080 亿回流的幅度仍较低,后续仍有较大的回流空间,展望 9 月,中美元首可能会面导致市场情绪可能有所上升,融资、外资等股市资金可能进一步回流。华金证券综合其他