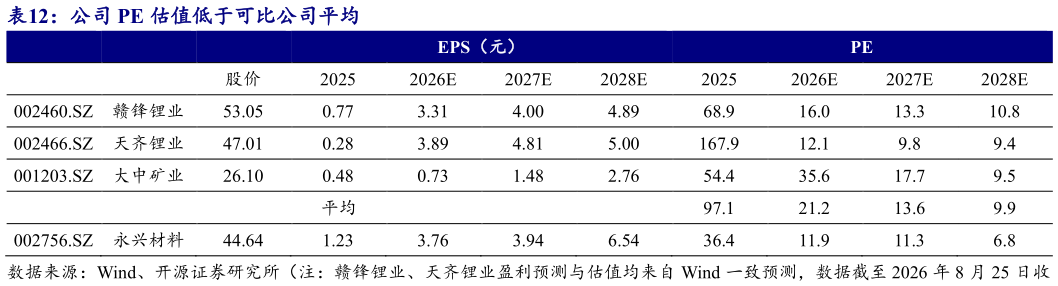
> 数据图表一起讨论下公司 PE 估值低于可比公司平均2026-8-5资源禀赋深厚,多金属布局打开成长空间。相对估值法方面,我们选取了主营相近的赣锋锂业、天齐锂业、大中矿业进行比较,以 2026 年 8 月 25 日股价为基准,可比公司 2026-2028 年平均 PE 分别为 21.213.69.9 倍。公司坚持“特钢新材料锂电新能源” 双主业协同发展策略,不断优化特钢产品结构,同时持续提升碳酸锂采选产能,且成本控制较好,我们预计 2026-2028 年公司将实现归母净利润分别为20.2621.2435.25 亿元,8 月 25 日股价对应 PE 为 11.911.36.8 倍,维持“买入”评级。开源证券能源矿产