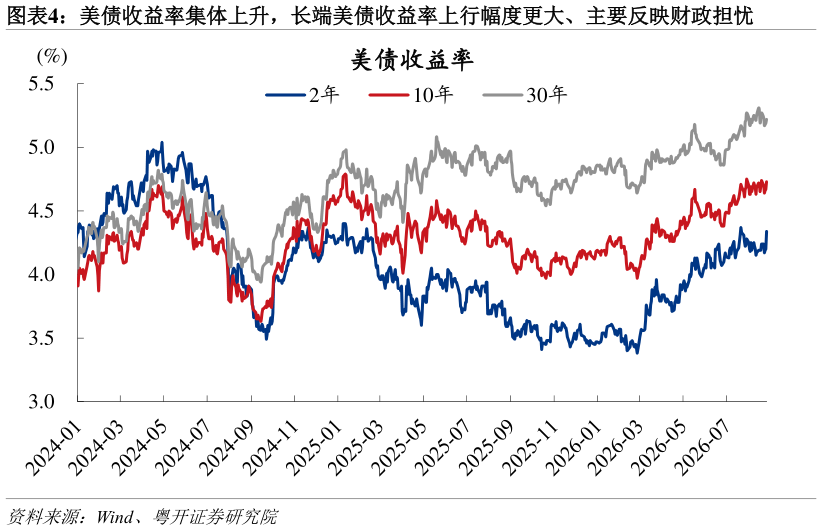
> 数据图表怎样理解美债收益率集体上升,长端美债收益率上行幅度更大、主要反映财政担忧2026-8-5具体看 9 月会议,美联储加息和按兵不动的理由同时存在。CME 利率期货数据显示,沃什讲话后,9 月 16 日会议加息的概率由前一日的 35%上升至 57%。一方面,基于美国通胀形势,美联储有加息的理由。美国 7 月 PCE 物价指数同比 3.7%,近 6 个月年化同比 4.1%,显著高于 2%目标。从本次讲话看,通胀仍是当前政策核心矛盾,且沃什认为当前整体金融环境并不具有限制性,政策收紧效果尚未充分显现。若后续通胀数据未见明确回落,美联储仍有进一步行动的理由。但另一方面,一系列“非经济”因素可能增大加息阻力。一是 7 月会议上沃什曾提出,市场利率上升本身会起到替代加息的收紧效果,近期美债收益率大幅上行,短端政策利率立刻行动的必要性下降二是美国财政担忧上升,加息与财政压力、美债市场波动的矛盾更加直接三是中期选举临近,政治层面对美联储加息也可能形成潜在约束。前瞻指引是否会真正退出历史舞台仍有待观察。从目前沃什启动的沟通机制工作组改革来看,弱化前瞻指引已经是明确的改革方向。但未来走向可能分为两类情形:一是美联储坚定弱化指引,放任市场在经济数据与市场表现中自行探寻信号,投资者需要适应更高波动的市场。二是市场波动、尤其是美债利率上行压力倒逼沃什重新加强指引。值得指出的是,本次沃什讲话的内容已较此前明显丰富,给出了政策原则和详尽的经济评估,某种程度上已经是对市场担忧的回应与平衡。粤开证券综合其他