> 数据图表

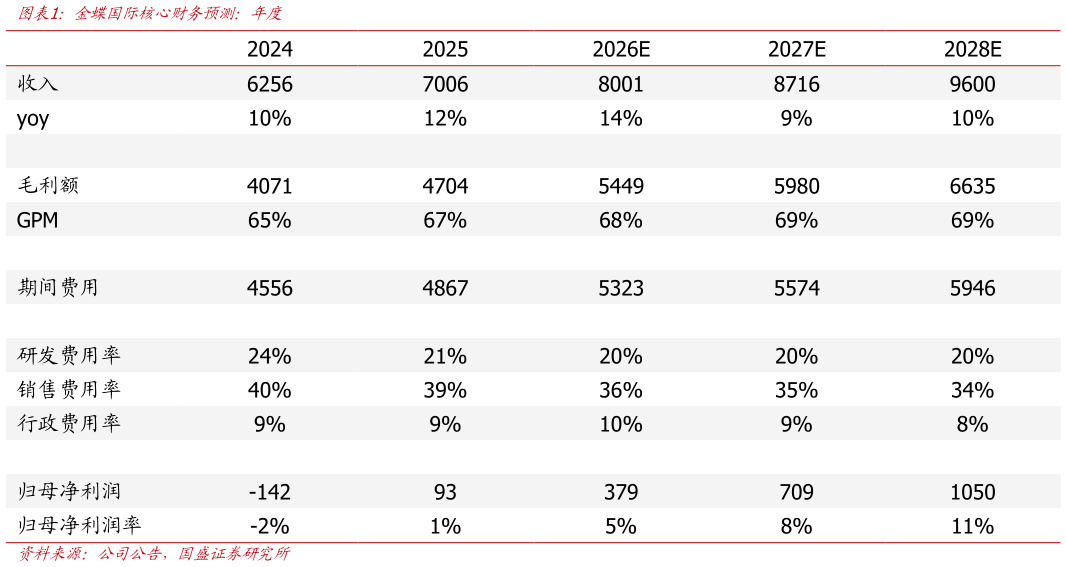
谁能回答金蝶国际核心财务预测:年度

2026-8-5
谁能回答金蝶国际核心财务预测:年度
金蝶发布 2026 年半年度报告。2026H1,金蝶国际营收 36.3 亿元,同比增长 13.6%。其中,订阅及软件收入达 23.0 亿元,同比增长 15.1%实施、咨询运维服务及其他达 13.2 亿元,同比增长 11.0%。金蝶国际 2026H1毛利率 67.7%,同比上升 2.1 个百分点,主要得益于高毛利订阅业务的收入占比提升以及实施、咨询运维服务等毛利率的优化。归母净利润 0.54 亿元,归母净利率达 1.5%。 AI 原生产品加速放量,企业级 Agent 商业化进入验证阶段。2026H1 公司 AI 原生产品实现收入 2.96 亿元,同比增长 189.0%,其中订阅收入 1.46亿元,同比增长 282.9%签约合同金额 6.05 亿元,同比增长 159.2%。签约客户包括海能达、双汇集团、有鹿机器人、昆仑芯、面壁智能等。公司已形成“灵基金蝶 AI 套件Kingdee AI Suite”的 AI 原生产品体系,灵基定位企业级 AI 统一入口,已覆盖财务、供应链、采购、制造等场景,已与摩尔线程、强脑科技等客户达成 AI 共创战略合作。 AISaaS 基本盘稳健增长,订阅占比提升推动经营质量改善。2026H1 公司 AISaaS 产品实现收入 27.70 亿元,同比增长 10.3%,其中订阅收入16.70 亿元,同比增长 13.5%,订阅占比达到 60.3%。按客户类型角度,大中型企业收入 19.67 亿元,同比增长 8.5%,小微企业收入 8.03 亿元,同比增长 15.3%。公司持续将 AI 能力嵌入星瀚、星空、星辰等 SaaS 产品,并通过产品质量、交付效率等提升驱动增长。我们认为,随着高毛利订阅收入占比继续提升,公司收入质量和盈利能力有望持续改善。 全球化布局持续推进,本地化服务能力逐步完善。2026H1 公司继续推进“中企出海海外原生客户”战略,在马来西亚、泰国、越南、印尼、新加坡、卡塔尔等市场搭建本地服务网络,并完善多语言、多币种、多国税务及跨国集团管控能力,已有 6 国财税合规能力可直接交付。期内国际业务签约 企业 客户 约 140 家,新 签永 青集 团、 香港 库务署 、 CUCKOO International、Hailong Singapore 等多领域客户。 重申“买入”评级。我们看好公司将 AI 嵌入到企业业务场景的能力及 AI原生产品AISaaS 的商业化前景,预计公司 2026-2028 收入为 808796亿元,同比增长 14.2%8.9%10.1%。归母净利润为 4711 亿元,同比增长 307.6%87.1%48.2%。我们认为金蝶公司合理股价为 14 港元,对应 5x 2027e PS,重申“买入”评级。 风险提示:客户数量增长不及预期、AI 技术推进及客户需求不及预期、全球化进展不及预期。