> 数据图表

你知道1.4 短期维度——特高压招标、交付、核准有望起量

2026-8-0
你知道1.4 短期维度——特高压招标、交付、核准有望起量
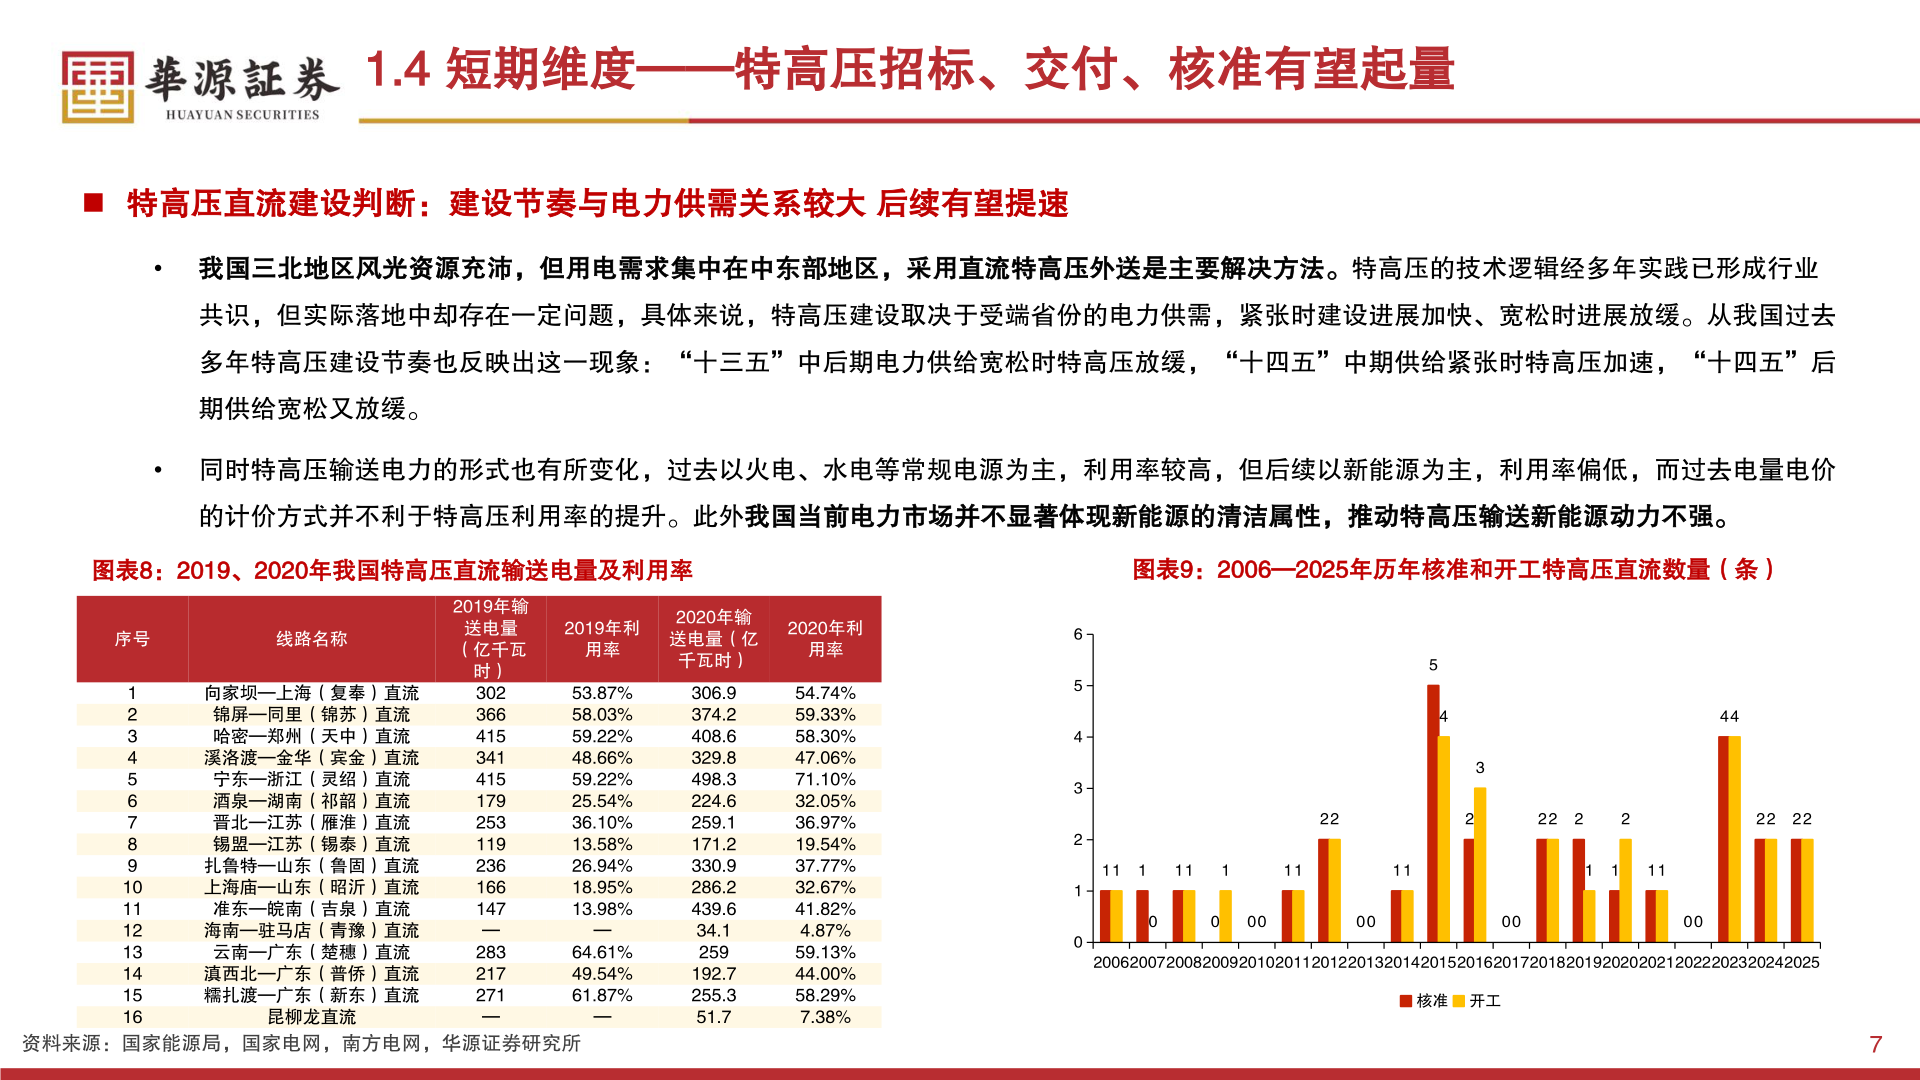
1.4 短期维度——特高压招标、交付、核准有望起量n 特高压直流建设判断:建设节奏与电力供需关系较大 后续有望提速• 我国三北地区风光资源充沛,但用电需求集中在中东部地区,采用直流特高压外送是主要解决方法。特高压的技术逻辑经多年实践已形成行业共识,但实际落地中却存在一定问题,具体来说,特高压建设取决于受端省份的电力供需,紧张时建设进展加快、宽松时进展放缓。从我国过去多年特高压建设节奏也反映出这一现象:“十三五”中后期电力供给宽松时特高压放缓,“十四五”中期供给紧张时特高压加速,“十四五”后期供给宽松又放缓。• 同时特高压输送电力的形式也有所变化,过去以火电、水电等常规电源为主,利用率较高,但后续以新能源为主,利用率偏低,而过去电量电价的计价方式并不利于特高压利用率的提升。此外我国当前电力市场并不显著体现新能源的清洁属性,推动特高压输送新能源动力不强。图表8:2019、2020年我国特高压直流输送电量及利用率图表9:2006—2025年历年核准和开工特高压直流数量(条)序号线路名称12345678910111213141516向家坝—上海(复奉)直流锦屏—同里(锦苏)直流哈密—郑州(天中)直流溪洛渡—金华(宾金)直流宁东—浙江(灵绍)直流酒泉—湖南(祁韶)直流晋北—江苏(雁淮)直流锡盟—江苏(锡泰)直流扎鲁特—山东(鲁固)直流上海庙—山东(昭沂)直流准东—皖南(吉泉)直流海南—驻马店(青豫)直流云南—广东(楚穗)直流滇西北—广东(普侨)直流糯扎渡—广东(新东)直流昆柳龙直流2019年输送电量(亿千瓦时)302366415341415179253119236166147—283217271—2019年利用率2020年输送电量(亿千瓦时)2020年利用率53.87%58.03%59.22%48.66%59.22%25.54%36.10%13.58%26.94%18.95%13.98%—64.61%49.54%61.87%—306.9374.2408.6329.8498.3224.6259.1171.2330.9286.2439.634.1259192.7255.351.754.74%59.33%58.30%47.06%71.10%32.05%36.97%19.54%37.77%32.67%41.82%4.87%59.13%44.00%58.29%7.38%6543210543222442222222211111111111111000000000020062007200820092010201120122013201420152016201720182019202020212022202320242025核准 开工资料来源:国家能源局,国家电网,南方电网,华源证券研究所7