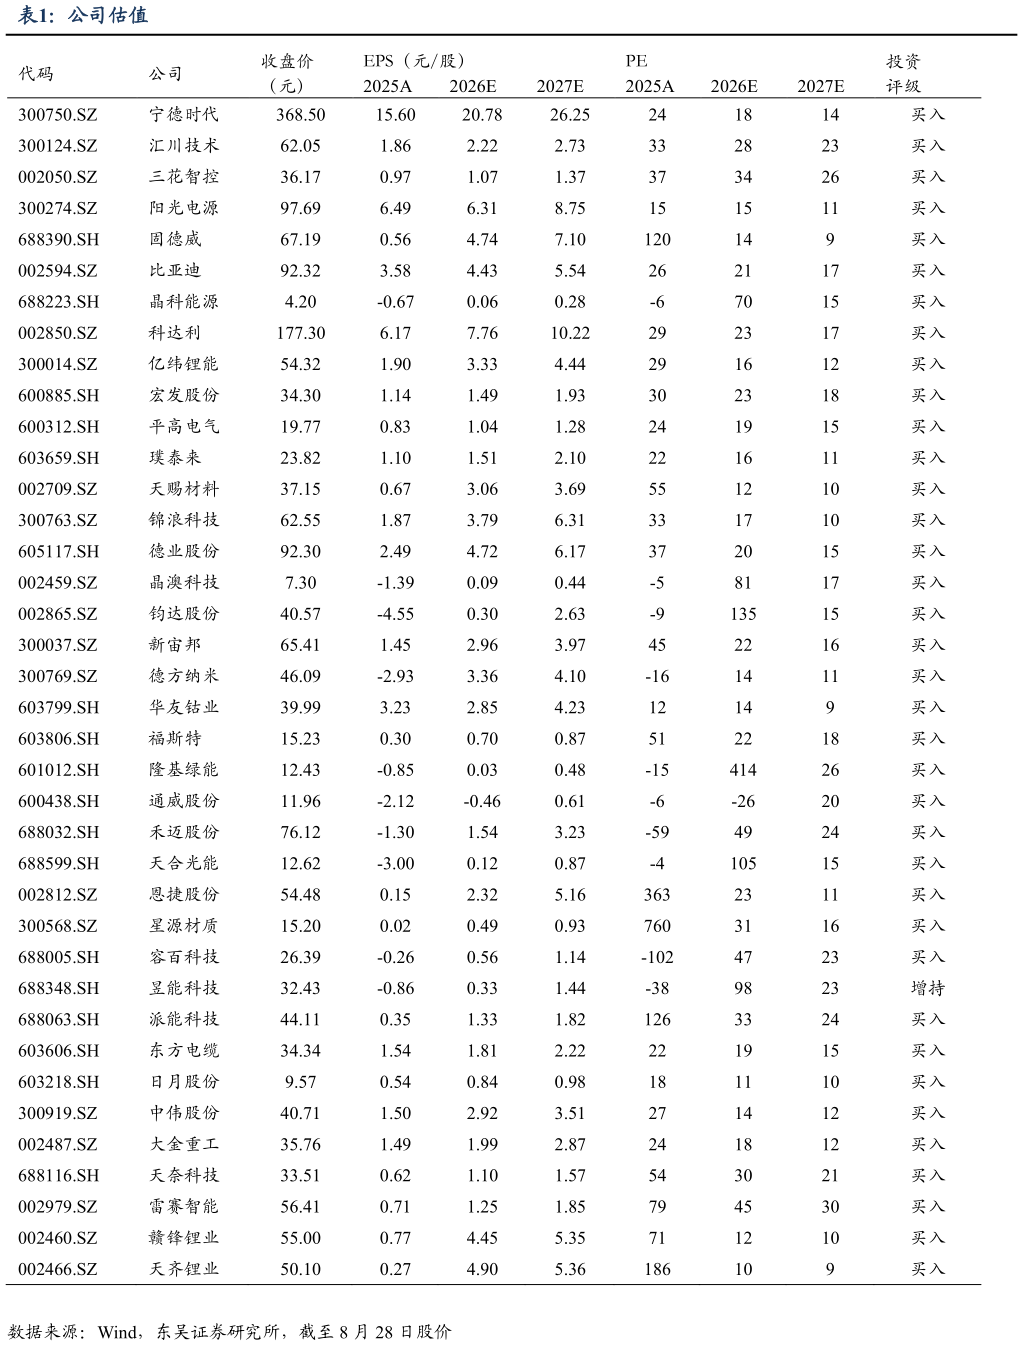
> 数据图表如何了解公司估值2026-8-1 投资策略:锂电:锂电板块超跌明显,而基本面强劲,看好板块反弹。其中 9 月排产预期环增 5%,旺季预计持续至年底,我们判断今年需求增长 35%,27 年预计仍有 25%,其中增量主要来自海外动力和储能,储能电池预计 26 年出货 1100gwh,同比70%,27 年预计近 40%增长至 1500gwh,整体行业需求持续向上,7 月国内储能装机高增,我们预计持续高增可期。价格方面,碳酸锂旺季震荡上行,产业链龙头 Q2 盈利水平预计依旧亮眼,VC 短期价格上涨,负极部分客户涨价落地,铜箔、隔膜等二轮涨价近期有望落地,估值已回调至 27 年 11-14xPE,Q3 旺季行情确定,首推宁德时代、亿纬锂能等,重点看好尚太科技、恩捷股份、佛塑科技、璞泰来、鼎胜新材、科达利、天赐材料、湖南裕能、诺德股份、嘉元科技等价格弹性和优质材料龙头标的,同时碳酸锂价格总体可维持较高水平,看好优质龙头赣锋锂业、盛新锂能、大中矿业、国城矿业、永兴材料、中矿资源等。新技术方面看好钠电和固态新方向。储能:碳酸锂价格中枢下移加快大储项目落地,欧洲和新兴市场大储均是翻倍以上增长,国内上半年招标旺盛装机略慢下半年将提速,美国平稳增长 AI 储能潜力可期,工商储在欧洲、东南亚等新兴市场开始持续大幅增长,户储欧洲暑休整体平稳,澳洲、东南亚新兴市场需求延续,我们预计全球储能装机 26 年 60%以上增长,27-30 年复合 20-40%增长,看好大储、工商储户储龙头。AIDC缺电出海:海外算力升级对 AIDC 要求持续提升,高压、直流、高功率趋势明显,SST 有加速趋势,国内相关公司迎来出海新机遇,继续看好有技术和海外渠道优势的龙头,北美缺电是大趋势,继续看好 AIDCSST、变压器等人形机器人:Tesla Gen3 即将推出,27 年推向市场,2030 年依然预期 100 万台,宇树上市人形公司产品、订单、资本端等进展提速,26 年是量产过渡期,27年量纲很关键,看好 T 链核心供应商。工控:26 年 Q1 订单超预期,4-7 月普遍 40%左右增长,锂电加速向好,AI 相关行业 3C、半导体、机床等增长强劲,传统行业如注塑、纺织、物流等回暖较好,同时布局机器人第二增长曲线,强推工控龙头。风电:欧洲能源安全下海风景气度高,26 年国内海风招标很少,预计继续下滑,相对看好海风,26 年陆风招标下滑预计装机也下降,28 年有望恢复增长,今年风机毛利率逐步修复。光伏:需求来看明显偏弱,价格低迷,26 年需求首次下滑,太空光伏带来增量可能,Musk 太空和地面各建 100GW,设备、辅材受益。 投资建议:宁德时代(动力储能电池全球龙头、增长确定估值低)、阳光电源(光储全球龙头盈利拐点在即、SST 优势显著 AIDC 潜力很大)、汇川技术(通用自动化强复苏明显超预期、联合动力逐步好转、人形和AIDC 布局)、德业股份(户储龙头超预期增长、工商储开始爆发、大储蓄势)、思格新能(户储中高端龙头、工商储上量、大储潜力可期)、鼎胜新材(铝箔龙头业绩超预期、钠电受益)、蔚蓝锂芯(全极耳电芯盈利弹性可期、多极耳电芯稳健)、新宙邦(电解液龙头、电容化学品全球龙头、半导体材料潜力巨大)、尚太科技(负极龙头、明年量利齐升有望超预期)、宏发股份(传统继电器稳增长、高压直流和 PDU 持续高增长)、麦格米特(多产品稳健增长、AIDC 英伟达 Rubin 阶段有望放量)、亿纬锂能(动力储能锂电上量盈利向好、消费类电池稳健)、璞泰来(隔膜涂敷稳增基膜扩张起量、负极材料盈利拐点)、恩捷股份(隔膜供需紧张有望持续涨价、龙头盈利弹性可期)、金盘科技(干变全球龙头聚焦数据中心成功扩展至高压油变和 GIS、SST 率先送样HVDC 量产订单)、诺德股份(锂电铜箔盈利持续修复、HVLP4 电子铜箔通过大客户验证)、金盘科技(干变全球龙头聚焦数据中心成功扩展至高压油变和 GIS、SST 率先送样HVDC 量产订单)、诺德股份(锂电铜箔盈利持续修复、HVLP4 电子铜箔通过大客户验证)、星源材质(隔膜供应紧缺盈利修复可期、收购邦瓷明后年盈利弹性大)、思源电气(电力设备国内出海双龙头、订单增速快)、佛塑科技(5m 隔膜龙头、产能扩张积极)、科达利(结构件全球龙头超预期增长、谐波等头部人形核心供应商)、四方股份(二次设备龙头、SST 优势明显并大力拓展)、三花智控(汽零稳健增长、制冷平稳、人形头部总成龙头)、比亚迪(电动车海外高增超预期、储能系统龙头)、锦浪科技(工商储户储龙头增长势头好、一体化配套弹性可期)、中恒电气(高压直流 HVDC 龙头、宁德时代入股打开 AIDC 想象空间)、科士达(数据中心 UPS 电源海外代工潜力可期、UPS 国内和储能稳健增长)、海博思创(国内大储龙头提前卡位优势明显、积极开拓海外储能)、浙江荣泰(云母龙头增长确定、丝杠及总成大客户进展迅速)、斯菱智驱(车后轴承市场稳定增长、打造谐波第二增长曲线)、北特科技(丝杠头部批量空间大、汽零平稳)、雷赛智能(伺服控制器龙头企业、机器人关节批量优势明显)、平高电气(特高压交直流龙头、估值低业绩持续超预期)、许继电气(一二次电力设备龙头、柔直弹性可期)、伟创电气(工业自动化稳步增长、人形机器人进展顺利潜力大)、固德威(受益澳洲市场和自配率提升户储爆发、工商储和大储蓄势)、国电南瑞(二次设备龙头、稳健增长可期)、中熔电气(熔断器龙头增长确定、布局高压直流等新品打造第二增长曲线)、天赐材料(电解液六氟龙头、业绩弹性可期)、盛新锂能(低位积极布局锂资源、碳酸锂涨价弹性大)、大中矿业(铁矿锂矿龙头,两个锂矿涨价弹性大)、国城矿业(钼矿锂矿龙头、锂钼弹性可期)、赣锋锂业(自有矿比例提升碳酸锂龙头涨价弹性大、电池初具规模)、中矿资源(碳酸锂优质资源有弹性、铯铷等盈利稳健)、湖南裕能(铁锂正极龙头 Alpha 强、业绩亮眼)、富临精工(铁锂正极五代率先上量,绑定宁德大幅扩产弹性可期)、东方电气(燃气轮机自主领先供不应求大幅扩产、传统发电稳步增长)、良信股份(断路器优质标的,率先切入海外 AIDC 供应链潜力大)、盛弘股份(受益海外和国内 AI 资本开支、海外储能新客户拓展)、钧达股份(光伏电池龙头、入股尚翼布局太空光伏、间接控股巡天千河布局算力星)、艾罗能源(户储工商储大储今年齐上量、盈利弹性可期)、伊戈尔(变压器出海进入收获期、布局 AIDC)、明阳智能(风机盈利大拐点、太空光伏想象空间大)、厦钨新能(钴酸锂需求盈利向好、卡位硫化锂固态潜力大)、纳科诺尔(干法设备龙头、固态设备全面布局)、大金重工(海风出口望延伸至服务、造船高景气订单超预期)、欣旺达(消费锂电盈利向好、动储锂电上量盈利在即)、当升科技(三元正极龙头、固态电解质技术领先)、中伟新材(三元前聚体龙头、镍锂金属布局可观)、华友钴业(锂电资源材料一体化布局、钴管控价格和盈利有望超预期)、福斯特(胶膜龙头、布局太空封装膜)、天顺风能(海风单桩国内恢复、海外白名单潜力可期)、帝科股份(银浆龙头、银包铜银浆率先量产在即)、阿特斯(一体化组件头部企业、深耕海外大储进入收获期)、优优绿能(充电桩模块盈利拐点、AIDC 想象空间很大)、聚和材料(银浆龙头、铜浆率先布局)、震裕科技(结构件盈利逐步修复、关节总成拓展到手臂总成空间大)、隆基绿能(BC 26 年上量有望率先走出周期、收购精控布局大储第二增长曲线)、东方电缆(海缆壁垒高格局好,海风项目开始启动)、金风科技(风机毛利率恢复有望超预期、风电运营稳健)、天奈科技(碳纳米管龙头、快充硅碳固态持续受益)、天合光能(210一体化组件龙头、储能开始进入收获期)、容百科技(高镍正极龙头、海外进展超预期)、禾迈股份(微逆去库尾声重回高增长、储能产品开始导入)、三星电气(海外配网和电表需求强劲、国内增长稳健)、爱旭股份(ABC 电池组件龙头、25 年大幅放量)、通威股份(硅料龙头受益供给侧改革、电池和组件有望改善)、科华数据(全面受益国内 AI 资本开支新周期、数据和数能双星驱动)、晶澳科技(一体化组件龙头、盈利率先恢复)、晶科能源(一体化组件龙头、Topcon 明显领先)、福莱特(光伏玻璃龙头成本优势显著、价格底部有望企稳反弹)、长高电气、天齐锂业、中国西电、禾望电气、上海洗霸、三一重能、德方纳米、昱能科技、威迈斯、派能科技、元力股份、海兴电力。建议关注:三祥新材、嘉元科技、宏工科技、儒竞科技、三孚新科、德福科技、峰岹科技、维科技术、上海港湾、东方日升、海科新源、石大胜华、天际股份、多氟多、上能电气、神马电力、白云电器、海优新材、先惠技术、鸣志电器、明阳电气、中信博、海力风电、新强联、中科电气、美畅股份、琏升科技、振华新材、大全能源、金雷股份、禾川科技、嘉元科技、TCL 中环、弘元绿能等。东吴证券工业制造