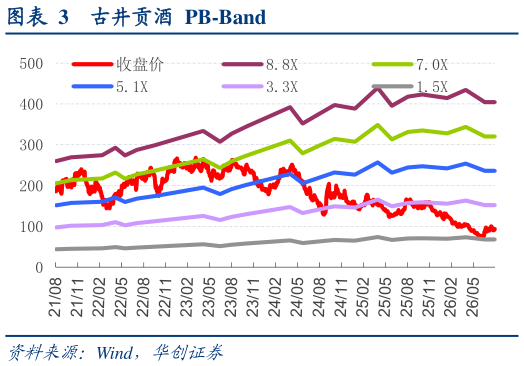
> 数据图表想关注一下古井贡酒 PB-Band2026-8-1 净利率因税费率提升下降明显,现金流因 Q2 积极去库表现偏弱。2026H1 毛利率同比略提升 0.5pcts,判断与加强去库减少直接货折催促回款等因素有关。税费率 26H1 总体看均有提升,营业税金率 16.7%,同比提升 1pcts,销售费用率 30.3%,同比大幅提升 5pcts,管理费用率 6.2%,同比提升 1.4pcts,费用率提升判断与收入调整期费用刚性效应、以及配合去库增加部分投入有关。因此26H1 归母净利率同比下降 5pcts 至 21.4%。现金流方面,公司 Q2 积极去库存,因此未强行催促渠道回款、同时大幅减少历史应收、确认历史回款发货,因此26Q2 销售回款同比-57.6%降幅大于收入,应收款项融资环比 Q1 末减少近 20亿,26Q2 末合同负债环比下降 14.7 亿元。 战略保持定力,Q2 务实去库加速出清,Q3 有望轻装上阵边际转正。公司总体战略不盲目扩张,自 25 年下半年起务实去库,报表端大幅下滑,营销端将库存周转与终端动销纳入各层级考核,营销转型直面 C 端,轻养社模式去中间化推动终端向深度服务转型。渠道反馈卡位 100-300 元价格带的古 5、古 8 省内基础夯实,古 16 承接省内宴席升级需求,古 20 短期大幅调整、长期坚定全国性次高端龙头战略目标,全面优化价格体系,省外的风险也在加速释放,渠道库存总体持续去化。Q3 在终端动销及报表在双重低基数下有望边际转正。 投资建议:报表出清筑底,管理优势不变,维持“强推”评级。公司调整期保持战略定力,产品矩阵从百元价位到次高端全覆盖,渠道端以去库动销考核驱动良性发展,在安徽龙头地位稳固、省内份额逆势提升,下半年低基数下动销及报表有望边际转正。我们预测 26-28 年 EPS 为 5.986.026.28 元,给予 2027年 20 倍 PE,对应目标价 120 元,维持“强推”评级。华创证券综合其他