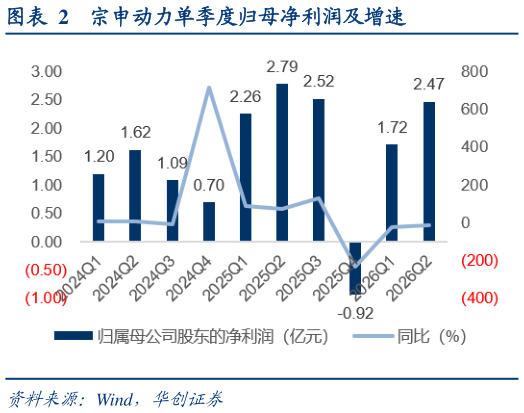
> 数据图表咨询大家宗申动力单季度归母净利润及增速2026-8-1 新能源业务:第二增长曲线加速兑现,AIDC 电源打开全新空间。1)储能业务:便携式储能产品成功完成北美市场首单交付,实现该品类在北美市场的商业化破冰。控股子公司东莞锂智慧公司积极把握 AIDC 新兴储能场景发展机遇,稳步推进 AIDC 供电保障系列产品研发与产能匹配,聚焦 400V800VDC区域的供电质量和不间断供电,向行业提供高可靠、高质量高压直流供电产品,作为公司储能业务布局的重点赛道之一。2)电驱动系统业务:公司纵深推进智能制造升级,实现发卡、绕线及控制器产线自动化迭代,发卡电机单线产出效率提升 20%。研发端取得关键突破,EAS 全自动换挡及 EI 集成驱动系统搭载“宗申快客”三轮车批量上市。3)氢能源业务:自主研发的叉车燃料电池系统已在 3.5 吨与 2 吨叉车平台实现小批量装机与常态化应用,在高强度、多工况的工业应用场景中展现出优异的稳定性与耐久性。 投资建议:1)盈利预测:我们维持公司 2026-28 年 8.9、11.0、13.1 亿元的盈利预测,对应 EPS 分别为 0.78、0.96、1.15 元,对应 PE 分别为 19、16、13 倍。2)我们看好宗申动力传统主业具备持续增长的逻辑演绎,新兴业务如低空经济领域提供核心航发动力方案竞争优势显著、新能源业务在 AIDC 供电保障领域取得重大突破,强调“推荐”评级。华创证券综合其他