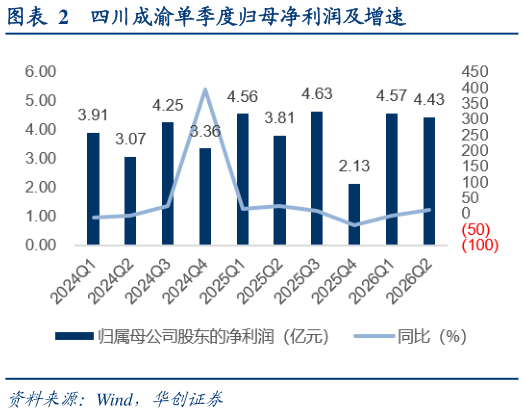
> 数据图表怎样理解四川成渝单季度归母净利润及增速2026-8-0 资本运作与股东回报并行,高股息价值凸显。1)为支持大规模资本开支,公司于 2026 年 6 月公告拟向特定对象发行 A 股股票,募集资金总额不超过 31.8亿元,主要用于成雅高速扩容项目及偿还有息债务,旨在优化资本结构,降低财务杠杆,为长期发展提供资金保障。2)在积极进行资本运作的同时,公司高度重视股东回报。公司于 2026 年 6 月发布2026-2028 年股东回报规划,承诺在符合现金分红的条件下,每年现金分红不低于当年归母净利润的 60%,明确且高比例的分红承诺,巩固了公司作为公路板块核心高股息标的的市场地位。 投资建议:1)盈利预测:暂不考虑公司定向增发事项,基于上半年业绩情况,我们调整公司 2026-28 年盈利预测至 16.1、16.9、17.5 亿元(原预测值为 16.5、17.3、17.9 亿元),对应 2026-28 年 EPS 分别为 0.53、0.55 及 0.57 元,对应 PE分别为 11、11、10 倍。2)我们认为经典“大集团、小公司”投资逻辑下,公司围绕高速公路主业做大做强做优,成长性充足。3)目标价:按照 2026 年的预期 60%分红比例,对应 2026 年 A 股股息率为 5.4%,我们维持估值方式,以预期 A 股股息率 4%为其定价,对应目标价 7.91 元,预期较现价 35%空间,强调“强推”评级以预期 H 股股息率 5%为其定价,对应目标价 7.38 港元,预期较现价 54%空间,强调“强推”评级。华创证券综合其他