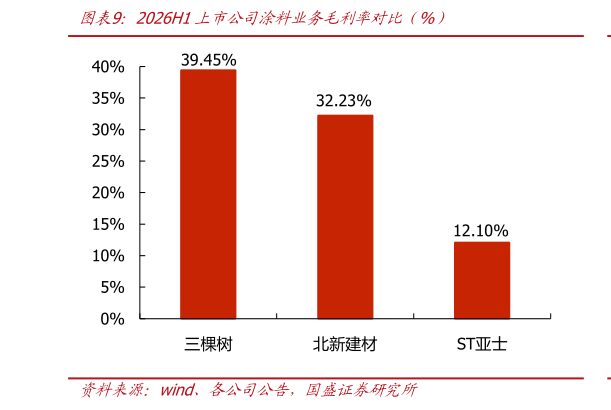
> 数据图表谁能回答2026H1上市公司涂料业务毛利率对比(%)2026-8-1建筑涂料是存量房时代的最佳赛道。建筑涂料具备较强的消费品属性,这主要是由于其处于装修最表层、视觉感知强,叠加拆改难度低、单位价值量不高,消费者重装旧房或是购买二手房之后更容易因为审丽变动而主动重刷,根据中国涂料工业协会,我国旧房平均重涂周期约 8-10 年,需求循环明显快于其他一些消费建材品类。但建筑涂料并非没有周期,其中工程涂料市场需求受地品竣工、基建资金等因素影响承压更明显,阶段性逻辑弱于零售涂料。对比四家涂料公司 2026H1 的财报数据来看,上半年涂料收入合计148.82 亿元,同比下滑 1.76%,其中北新建材建涂收入是唯一一家实现正增长的,我们预计与其重点发力仿石漆、艺术漆等 C 端高毛利品品的策略有关三棵树墙面漆业务收入同比有所下滑,但主要受工程墙面漆收入下滑拖累,单看家装墙面漆部分仍然保持大位数正增长立邦中国装饰漆业务同比下滑也与工程端承压有较差关联而工程属性最强的 ST 亚士收入降幅较为明显,亏损状态也持续数年。上半年板块平均毛利率 36.32%(不包括立邦中国),同比-1.29pct,我们预计与行业量价承压、原料涨价等因素有关。国盛证券大消费