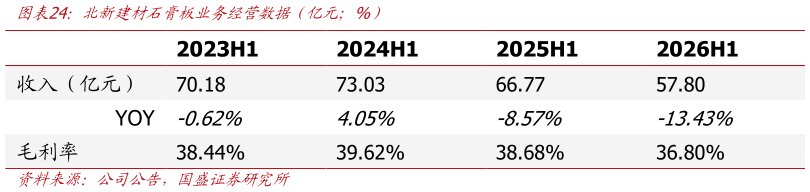
> 数据图表咨询下各位北新建材石膏板业务经营数据(亿元%)2026-8-1北新建材:低估值高股息提供下行保护。尽管石膏板行业需求尚未见向上拐点,但北新建材作为业内龙头(2025 年销量份额约 70%),低中高档品牌体系健全、品能规模优势突出、全国产工厂布局完善(针对石膏板的短腿属性带来运费优势),依靠较强的龙头壁垒继续维持较高份额和盈利水平,同时高盈利叠加低杠杆模式下现金流稳健,分红回报率可观。2026 年 H1 公司总营收 126.31 亿元,同比-6.84%,归母净利润 13.75 亿元,同比-28.72%,单 Q2 收入 64.68 亿元,同比-11.54%,归母净利润 5.72 亿元,同比-47.43%。上半年公司轻质建材防水建材涂料建材分别贡献收入 78.0526.3321.94 亿元,分别同比-12.31%5.57%1.41%,反映出马大翼 业务有部分对冲主业阶段性压力。国盛证券大消费