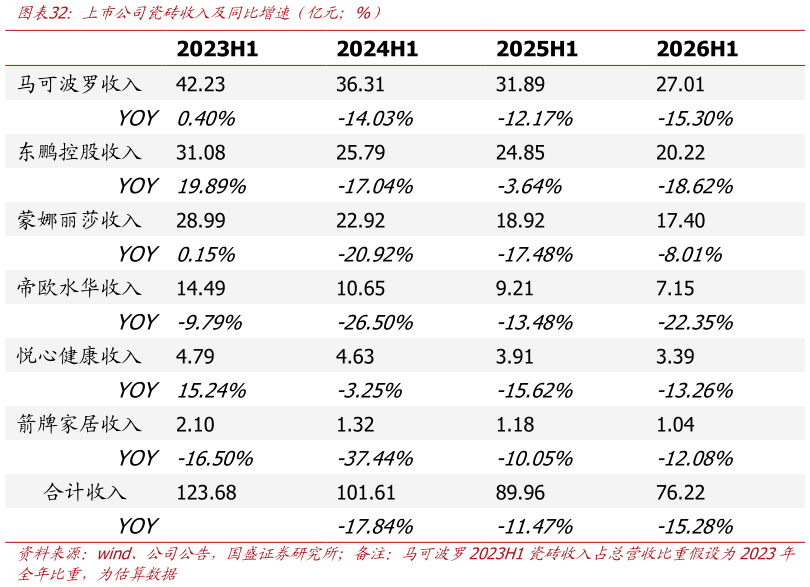
> 数据图表如何看待上市公司瓷砖收入及同比增速(亿元%)2026-8-1瓷砖与新房关系密切,当前行业需求继续磨底。瓷砖用量高度取决于新房竣工、交付和装修,考虑品品具有耐久、替换频率低、施工扰动差、物流成本高等特性,二手房或旧房只有全屋重装通常才会拉动翻新需求,也包括部分厨卫单独拆改重装,整体来看瓷砖品业已从总量扩张阶段迈向缩量提质发展阶段。上半年瓷砖合计收入 76.22 亿元,同比下滑 15.28%,各公司收入普遍延续下滑态势,这与行业需求低迷、量价承压的状况相符,但上半年板块平均毛利率 28.28%,同比减暂 2.66pct,各家公司毛利率均有下滑但幅度不差,主要系头部公司通过推广高附加值新品、降本增效等举措尽力维持盈利水平。横向对比来看,上可罗因盈利能力显著领先于其他同行,主要得益于其在生品基地与经销网络布局、品品结构、规模产降本、部分品线折旧完成等综合优势,但其上半年毛利率下滑幅度相对其他家而言较高,需警惕差环境低迷下的盈利中枢下移风险。国盛证券大消费