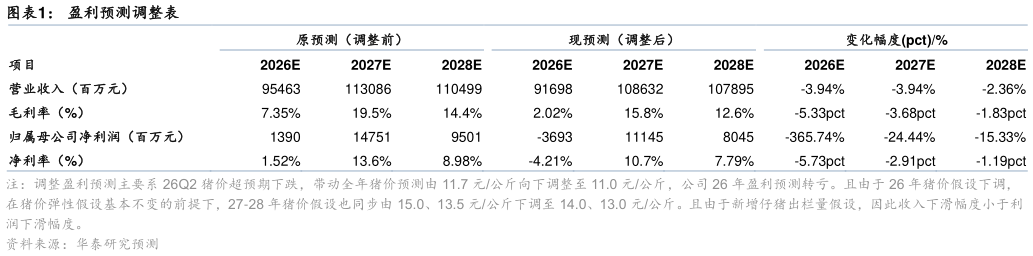
> 数据图表如何了解盈利预测调整表2026-8-12026 年 8 月 30 日中国内地 公司发布 2026 年半年报,2026H1 实现营收 467.47 亿元,同比-6.2%归母净利润-43.66 亿元,同比转亏(去年同期34.75 亿元)扣非净利润-44.79亿元,同比转亏。其中 Q2 单季实现营收 222.22 亿元,环比-9.4%归母净利润-32.96 亿元,同比转亏,亏损较 Q1(-10.70 亿元)进一步扩大。公司中报业绩承压主要系猪价持续处于历史低位、生猪养殖板块深度亏损所致,但公司依靠成本优势以及黄羽鸡养殖业务的良好现金流,上半年经营性现金流保持为正,我们看好公司低成本优势与鸡猪双主业穿越周期底部的能力,随着猪价逐步回升,公司有望迎来业绩与分红修复,维持“买入”。 生猪养殖深度亏损拖累中报,成本持续精进 期内公司肉猪、肉鸡销量延续增长,2026H1 销售肉猪约 1780 万头(同比7%左右)、肉鸡 6.33 亿只(同比5.9%),但猪价中枢较去年同期明显下移,生猪板块录得深度亏损,黄鸡景气虽自 25Q3 以来持续修复,但仍未对公司利润形成较明显的贡献。公司单 Q2 亏损较 Q1 环比扩大主要系因Q2 猪价进一步探底。但公司养殖成本保持领先,经我们测算,公司 2025年肉猪养殖综合成本约 12.4 元公斤(其中 25H1 约 12.5 元公斤),26H1进一步优化至约 12.0 元公斤,同比下降约 0.5 元公斤,低成本优势使其在猪价底部单位亏损显著小于行业,并为周期反转时的高盈利弹性奠定基础。 现金储备充裕,黄羽鸡业务支撑经营性现金流 期内公司计提资产减值损失 5.13 亿元,与去年同期(5.26 亿元)基本持平,其中 Q1 计提 5.09 亿元、Q2 新增减值有限,或因猪价企稳后存货跌价及生物资产减值压力有所缓解。受生猪板块深度亏损影响,公司现金流承压,但受益于黄羽鸡业务较好的现金流能力,公司上半年经营性现金流保持为正为补充运营资金,公司期内净增有息借款,2026 年 6 月末资产负债率升至58.9%,较 2025 年末(49.8%)上升约 9 个百分点,财务杠杆有所抬升。我们认为,公司凭借成本优势与黄鸡板块稳定现金流,短期财务风险总体可控,随着猪价逐步回升,公司有望迎来业绩与分红修复。 行业产能去化推进,低成本龙头受益于猪价回升 在亏损去化以及行业政策引导下,全国能繁母猪存栏自 2025 年以来持续调减,生猪出栏体重同步下移,产能去化有望抬升中长期猪价中枢。公司作为低成本优质猪企,在行业进入高质量竞争阶段后盈利兑现能力更强,黄羽鸡行业景气修复背景下亦有望持续贡献稳定盈利,帮助公司平稳度过猪价底部。26H1 公司按期实施 13 亿元现金分红。自 2015 年底上市以来,累计实施 16 次现金分红,总额 314 亿元,现金分红率 64%。此外,公司推出第五期限制性股票激励计划草案, 覆盖面更广,较第四期增加 2000 多人,选取净资产收益率(ROE)作为核心业绩考核指标,综合反映公司的盈利能力、资产运营效率及股东投资回报水平。 盈利预测与估值 我们下调公司 26-28 年归母净利润预测为-36.9111.580.5 亿元(前值13.9147.595.0 亿元), 调整盈利预测主要系 26Q2 猪价超预期下跌,带动全年猪价预测向下调整,在 27-28 年猪价同比变化幅度的假设基本不变的前提下,27-28 年猪价预测同步下调,参考可比公司 2026 年 2.8x PB,考虑到公司成本优势突出,给予公司 2026 年 3.2xPB、BVPS5.77 元(前值 3.2x、6.53 元),调整目标价为 18.70 元(前值 20.73 元),维持“买入”评级。 风险提示:生猪及黄羽鸡价格持续低迷超预期风险,原材料价格大幅上涨风险,突发大规模动物疫病风险,资产负债率上行带来的财务风险。 免责声明和披露以及分析师声明是报告的一部分,请务必一起阅读。华泰证券农林牧渔