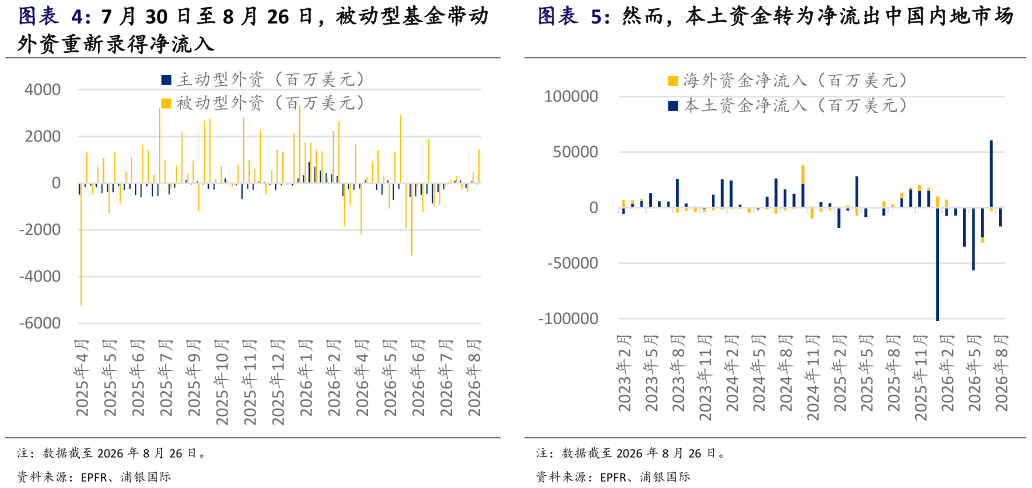
> 数据图表如何看待7 月 30 日至 8 月 26 日,被动型基金带动 然而,本土资金转为净流出中国内地市场2026-8-1被动型外资带动外资重新净流入中国内地市场。根据 EPFR,7 月 30 日至 8月 26 日,共有 11.9 亿美元外资净流入中国内地市场,其中被动型外资录得净流入 12.5 亿美元,主动基金净流出 0.6 亿美元(图表 4)。 外资在中国股市的仓位仍然偏低,有较大的回流空间。中国市场在全球主要股票市场中的性价比凸显,今明两年盈利预计保持正增长,且估值水平更低。尽管在中美利差走阔背景下,资金或倾向回流至美元资产,但目前地缘政治风险仍存,中国凭借战略储备和可再生能源加速替代,抗冲击能力较强,中国资产全球配置价值抬升。值得注意的是,中国经济和产业周期与海外市场关联度较弱,独立运行特征明显。同时,中国市场在高科技领域(如高端先进制造、AI 产业链等)提供了丰富的结构性机遇,使全球投资者得以在中美不同的产业逻辑间实现双重布局,中国资产的可投资性正系统性提升。 本土资金转为净流出中国内地市场。根据 EPFR,7 月 30 日至 8 月 26 日,本土资金转为净流出中国内地市场约 168.9 亿美元(图表 5)。我们判断,本土资金的净流出或源于美债利率快速上升、全球科技股剧烈调整等外部因素,引发 A 股前期累积了较多浮盈的高景气赛道(如算力、半导体)集中兑现。随后,资金在板块间展开结构性再平衡,从高估值成长板块切换至银行、公用事业等防御性红利板块。值得注意的是,股票 ETF 份额逆势扩张,配置型资金的仓位稳定,反映场内中长期资金并未出现恐慌性撤离,净流出或更多是持仓结构调整下的短期技术性行为。浦银国际综合其他