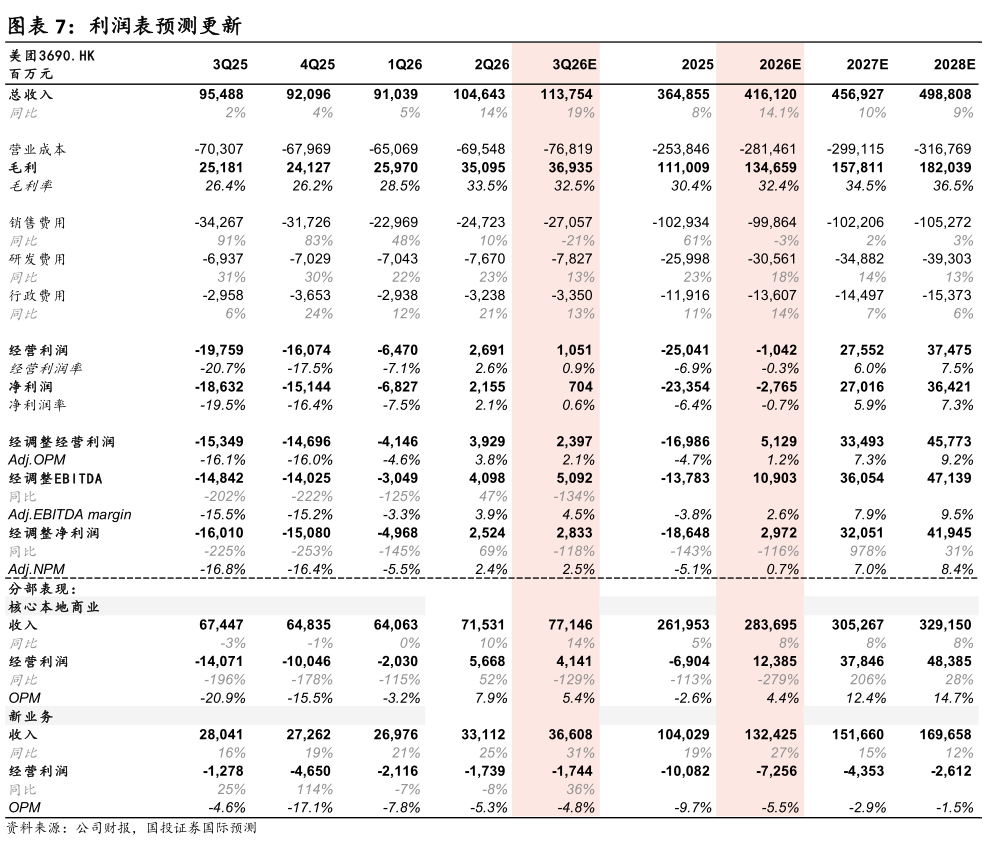
> 数据图表各位网友请教一下利润表预测更新2026-9-2估值:基于 2027 年盈利预测估值,维持 SOTP 目标价 120 港元,对应:1)核心本地商业 15.0x 2027E 经营利润市盈率(维持不变),2)新业务 1.0x 2027E 市销率(维持不变),3)按 11% WACC 假设贴现至当前。2 季度外卖 UE 修复及到店酒旅利润率均好于预期,外卖 UE 存在季节性波动,但长期修复潜力不变,看好公司外卖份额稳定、到店酒旅渗透率空间、及杂食零售长期增量潜力,维持买入。风险:宏观消费预期疲弱竞争持续激烈周期长于预期外卖 UE 恢复缓慢。 财务及估值摘要国证国际综合其他