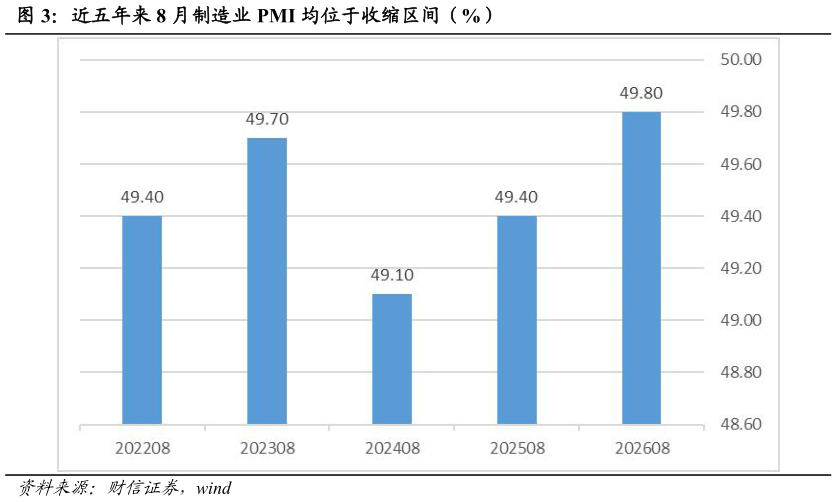
> 数据图表如何才能近五年来 8 月制造业 PMI 均位于收缩区间(%)2026-9-22026 年 8 月制造业 PMI 为 49.8%,较前一月回升 0.6 个百分点,制造业 PMI 连续两个月低于 50%。从近五个年份的数据来看,2022-2026 年份的 8 月制造业 PMI 均在 50%以下,主要由于 8 月为高温多雨时期,部分生产活动被动放缓,加上暑期到来以及上半年冲刺刚过,政策往往处于真空期,经济活动一般会阶段性放缓,因此 8 月制造业 PMI在收缩区间属于季节性现象。今年 8 月的制造业 PMI 也为近五个年份最高,需求改善或是主要原因。从主要分项的变化来看,生产需求均不同程度回升,需求回升程度更大,生产或被需求带动。生产方面,生产指数为 50.4%,较前一月回升 0.5 个百分点,重回扩张区间。需求方面,新订单指数涨幅较大,较 7 月回升 2.1 个百分点至 50.6%,是促进 8月 PMI 数据的主因。内外需来看,8 月内需可能改善更大,体现外需的新出口订单回升0.5 个百分点至 50.1%,回升幅度远低于新订单指数涨幅,在假期以及促消费政策效果逐步显现的促进下。国内需求可能阶段性向好,消费品行业 PMI 较 7 月上升 1.2 个百分点,涨幅高于制造业 PMI。受近期原油、有色金属价格上行等因素影响,8 月主要原材料购进价格指数上升 3.4 个百分点至 56.6%,而出厂价格指数仅上升 2.6 个百分点至 50.4%,企业成本端压力再度凸显。在需求提振下,相应的采购量指数回升 1.1 个百分点至荣枯线以上,8 月为 50.5%。产成品库存指数下降 0.2 个百分点至 48.4%,叠加出厂价格表现一般,反映出企业有主动去库存迹象。综上,8 月制造业 PMI 位于收缩区间属于近些年季节性现象,但今年在需求改善的背景下,制造业 PMI 数值为近五个年份最高,随着三季度末以及年末的临近,经济增长仍有发力空间,期待后续制造业 PMI 重回扩张区间。财信证券工业制造