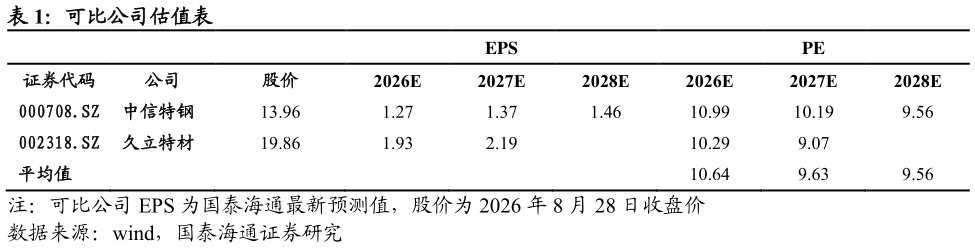
> 数据图表咨询下各位可比公司估值表2026-8-1根据公司业务性质,我们选取同为特钢企业的中信特钢,以及同为不锈钢加工公司的久立特材作为可比公司。可比公司 2026 年 PE 均值为 10.64 倍,考虑到公司钛材业务在 3C 产品领域的未来空间较大,我们给予公司 2026年高于行业平均 15 倍 PE 进行估值。国泰海通能源矿产