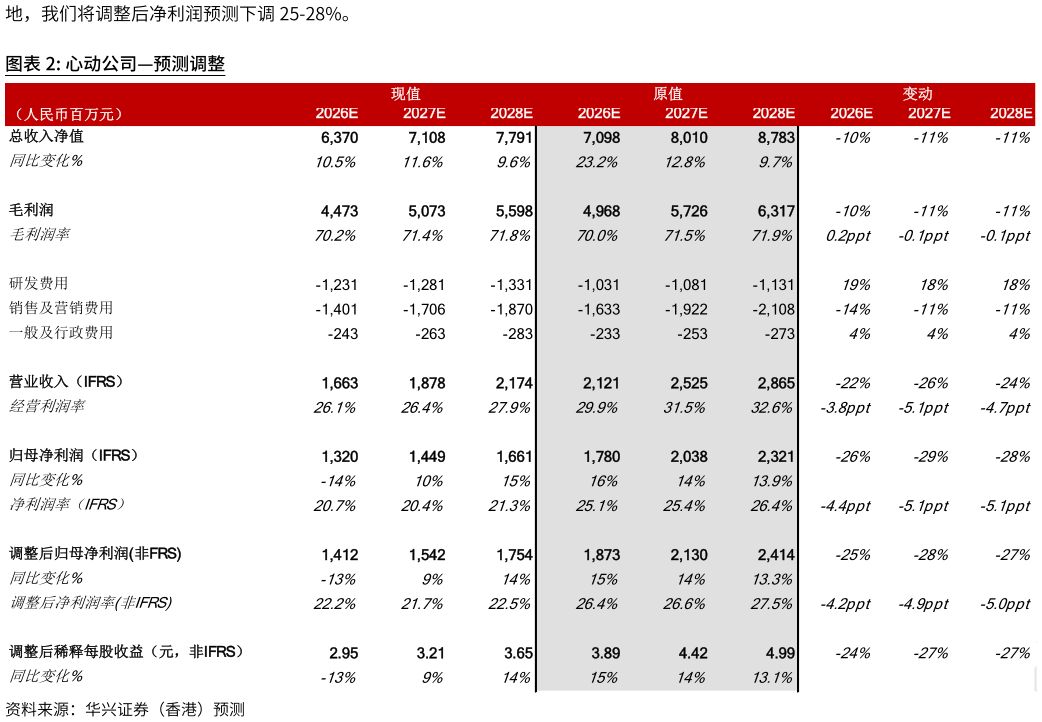
> 数据图表咨询大家心动公司预测调整2026-9-2 心动公司正在积极探索AI 原生游戏开发工作流。 维持“买入”评级,下调目标价至60.00 港元。此港股通报告之英文版本于2026 年8 月31 日下午4 时25 分由华兴证券香港发布。中文版由华兴证券的赵冰(证券分析师登记编号: S1680519040001)审核。如果您想进一步讨论本报告所述观点,请与您在华兴证券的销售代表联系。心动公司公告1H26 收入同比增长8%至33 亿元人民币,而调整后净利润下滑7%至7.73亿元人民币(净利率为23.4%),主要受约9,700 万元人民币的补缴税款及附加费、以及7,100 万元人民币的AI 相关算力成本影响。剔除上述因素,调整后净利润同比增长13%。在业绩电话会上,管理层表示公司正在积极探索AI 原生游戏开发工作流,并向行业输出相关能力,其中包括TapTap Maker(一款零门槛的AI 游戏创作智能体)和Cindy(此前内部使用、现已开源的办公AI 智能体)。公司token 相关费用为7,100 万元人民币,预计通过精细化运营将环比显著缩减该项费用。然而,由于下半年无新游戏发布排期,游戏业务收入面临环比压力。基于TapTap 在AI 时代的生态系统价值,我们维持“买入”评级。上半年业绩回顾:游戏业务板块收入同比增长12%、环比增长34%,环比增长主要由新游戏驱动,如心动小镇和火炬之光:无限。TapTap 收入同比下降2%至10 亿元人民币,其中国内月活跃用户数增长 4%至 4,540 万。变现节奏放缓,原因在于:1)TapTap Maker 制作的游戏供给增加2)业内高营销预算的新游戏减少。利润率方面:毛利率下降2.8 个百分点至70.3%,受收入结构不利变化(向游戏板块倾斜)及带宽成本上升影响。经营费用同比增长9%,其中研发费用因AI 投资加大而增长17%。游戏储备: 目前储备游戏有三款,包括仙境传说 RO:守护永恒的爱 2、出发吧麦芬 2以及一款未命名的游戏。我们预计前两款将于2027 年发布。同时,公司有多款新游戏处于前期开发阶段,预计正在测试AI 原生开发工作流。模型更新: 鉴于游戏储备较少且TapTap 变现节奏放缓,我们将2026 -2028 年的收入预测下调10-11%。相应地,我们将调整后净利润预测下调25-28%。维持“买入”评级,下调目标价至60.00 港元。经盈利预测修正及汇率假设更新后,我们的新目标价60.00 港元基于18 倍2026 年预期PE(此前为19 倍2026 年预期PE)。该目标倍数低于我们给予网易的20 倍,原因在于心动公司的游戏组合及储备管线规模较小。风险提示:新游戏生命周期短于预期TapTap 月活跃用户增长放缓销售与营销费用高企损害盈利能力老手游收入加速下滑。华兴证券综合其他