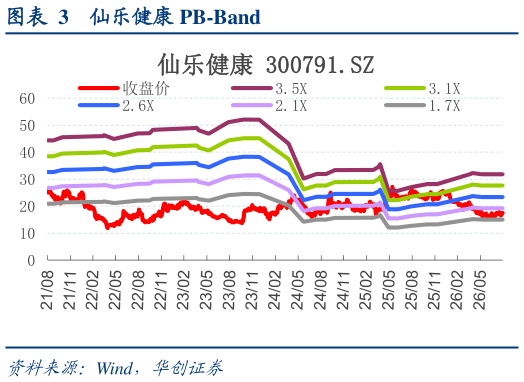
> 数据图表想关注一下仙乐健康 PB-Band2026-8-1 短期关税拖累营收,多措并举调整应对。Q2 收入承压,核心受中美关税冲击出口、中国区行业监管收严影响,欧洲及其他市场保持较快增长,主业基本盘具备韧性。针对美洲关税政策影响,下半年公司将通过价格调整、采购优化、客户协同等方式平滑政策冲击,同时加快拓展本土客户、强化经营能力,后续修复节奏需紧盯美洲市场调整进展。中长期来看,公司全球布局路径清晰:美洲市场出清非核心业务后聚焦主业,后续随产能与运营体系落地,有望重回增长中国区持续加大新消费渠道开拓,优化客户与产品结构欧洲、亚太持续深化本地化布局,形成梯次增长接力。整体来看,尽管外部关税压力仍存,但伴随内部业务调整落地、全球本地化布局逐步兑现,公司业绩有望逐季修复,中长期成长空间持续打开。 投资建议:短期美洲拖累收入,紧盯区域调整进度,维持“强推”评级。公司作为营养健康 CDMO 龙头,研发、剂型储备及全球产能布局根基扎实,短期收入受美洲调整扰动,但核心主业基本面韧性较好,后续随着美洲修复、区域梯次接力,业绩有望逐季改善。给予 26-28 年盈利预测为 2.963.914.68 亿元(原 26-28 年预测为 3.164.455.40 亿元),对应 PE 191412 倍。我们给予27 年估值 17 倍、对应目标价 22 元,建议紧盯后续区域市场调整进展,维持“强推”评级。华创证券健康医疗