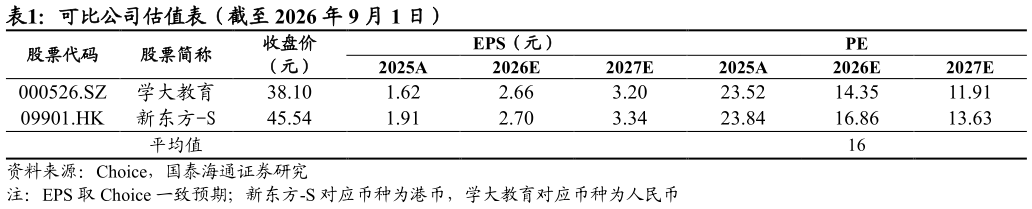
> 数据图表如何了解可比公司估值表(截至 2026 年 9 月 1 日)2026-9-3昂立教育600661 偏职业教育或教育信息化,或处于亏损及低利润基数阶段,前瞻 PE 稳定性较弱,未纳入核心估值均值。 估值溢价:表内可比公司 2026E PE 均值约 16 倍,公司目标估值 25 倍,表观溢价约 67%。主要依据在于:公司 2025A-2027E EPS 复合增速约 52%,高于两家可比公司平均约 33%,按 PE增长匹配后差距明显收窄青少儿素质教育和高中业务毛利率仍处修复通道,费用效率改善带来较高利润弹性公司净现金及合同负债提供经营安全垫,银发健康和文旅协同贡献一定期权价值。该溢价成立的前提是核心业务增速、毛利率及费用率假设兑现若利润修复不及预期,估值应向同业中枢收敛。国泰海通公共服务