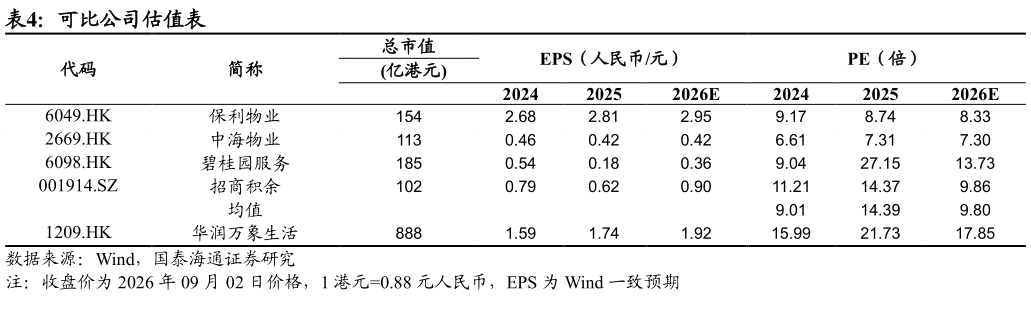
> 数据图表如何看待可比公司估值表
2026-9-3资料来源:公司 2026 年中期业绩演示材料,国泰海通证券研究3. 万象服务基础盘稳健,大会员价值持续释放 截至 2026 年 6 月末,公司在管面积达 4.4 亿平方米,较 2025 年末增长 3.5%,合约面积达 4.7 亿平方米。基础物业服务毛利率 15.8%,盈利能力持续优化。期内,公司新签合同额同比增长 31.7%至 10.8 亿元,其中医院学校、产业园、场馆三大核心赛道占比 65.7%,成功获取青岛农业大学、北京解放军总医院、北京清河街道城市管理等多个标杆项目,进一步扩大非居业态市场规模。2026 年上半年,公司大会员资源集聚增强,大会员总量突破 9330 万,较 2025 年末12.3%积分发放总额同比提升 18.6%至 7.0 亿元,跨业态兑分人数同比提升 26.9%。 4. 投资建议 维持“增持”评级。我们预测公司 20262728 年 EPS 为人民币 1.922.102.35元。考虑公司商业航道龙头地位,母公司经营稳健。给予公司 2026 年 24xPE,目标价 52.30 港元。(本文非特别注明,均为人民币计价,1 港元0.88 元人民币)