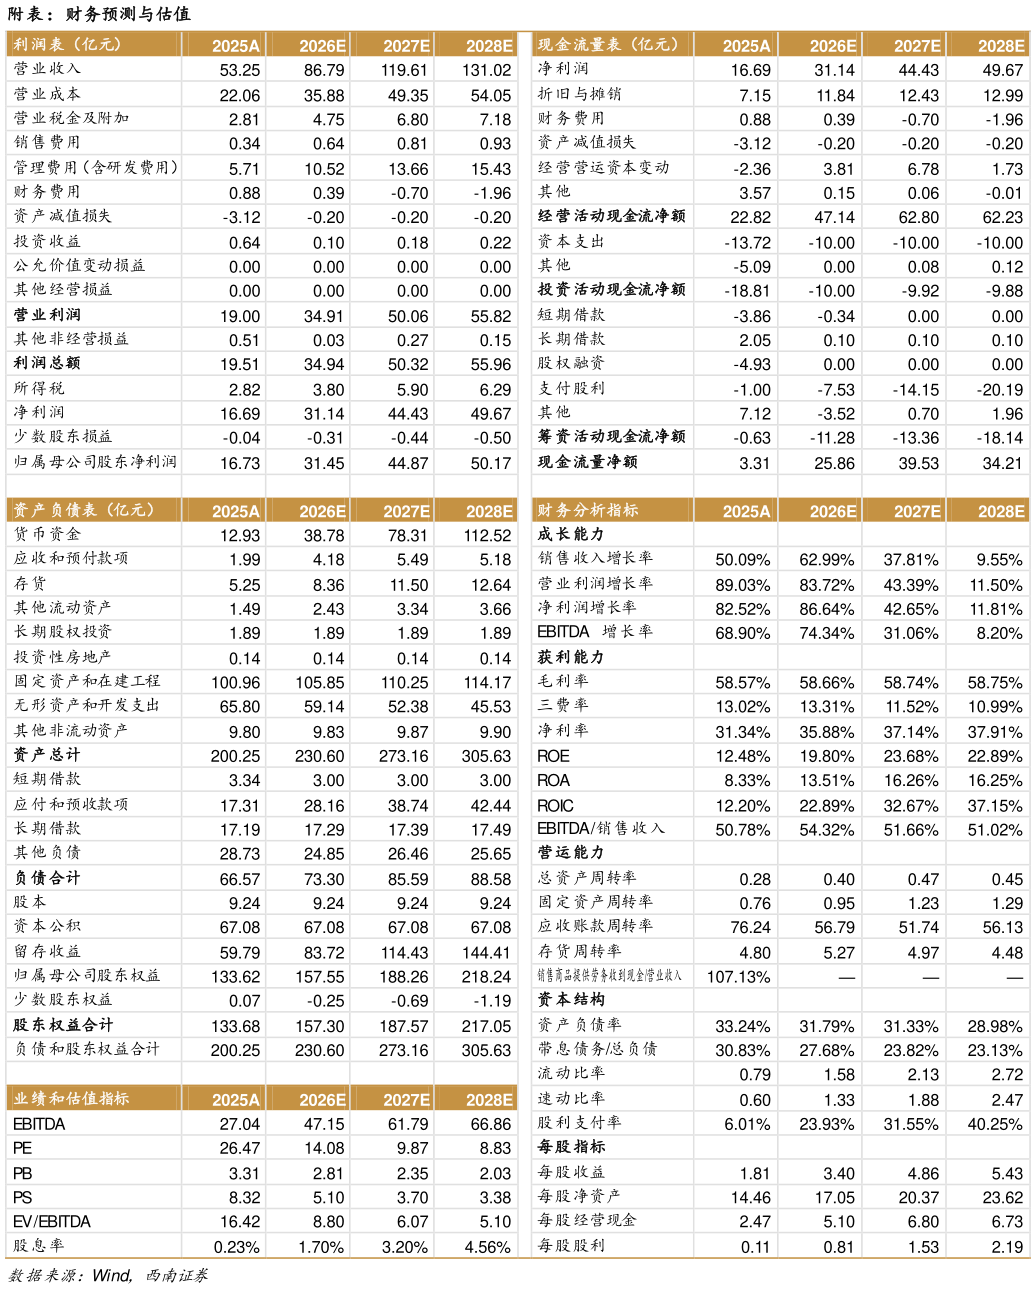
> 数据图表谁能回答附表:财务预测与估值2026-9-3 盈利预测与投资建议:公司是一家高成长性的国际钾肥企业,当前钾肥价格维持高景气,随着公司项目投产,业绩有望持续增长。我们预计 2026-2028 年 EPS分别为 3.40 元、4.86 元、5.43 元,对应 PE 分别为 14 倍、10 倍、9 倍,维持“买入”评级。 风险提示:钾肥价格下跌风险新项目投产不及预期风险极端天气风险。西南证券综合其他