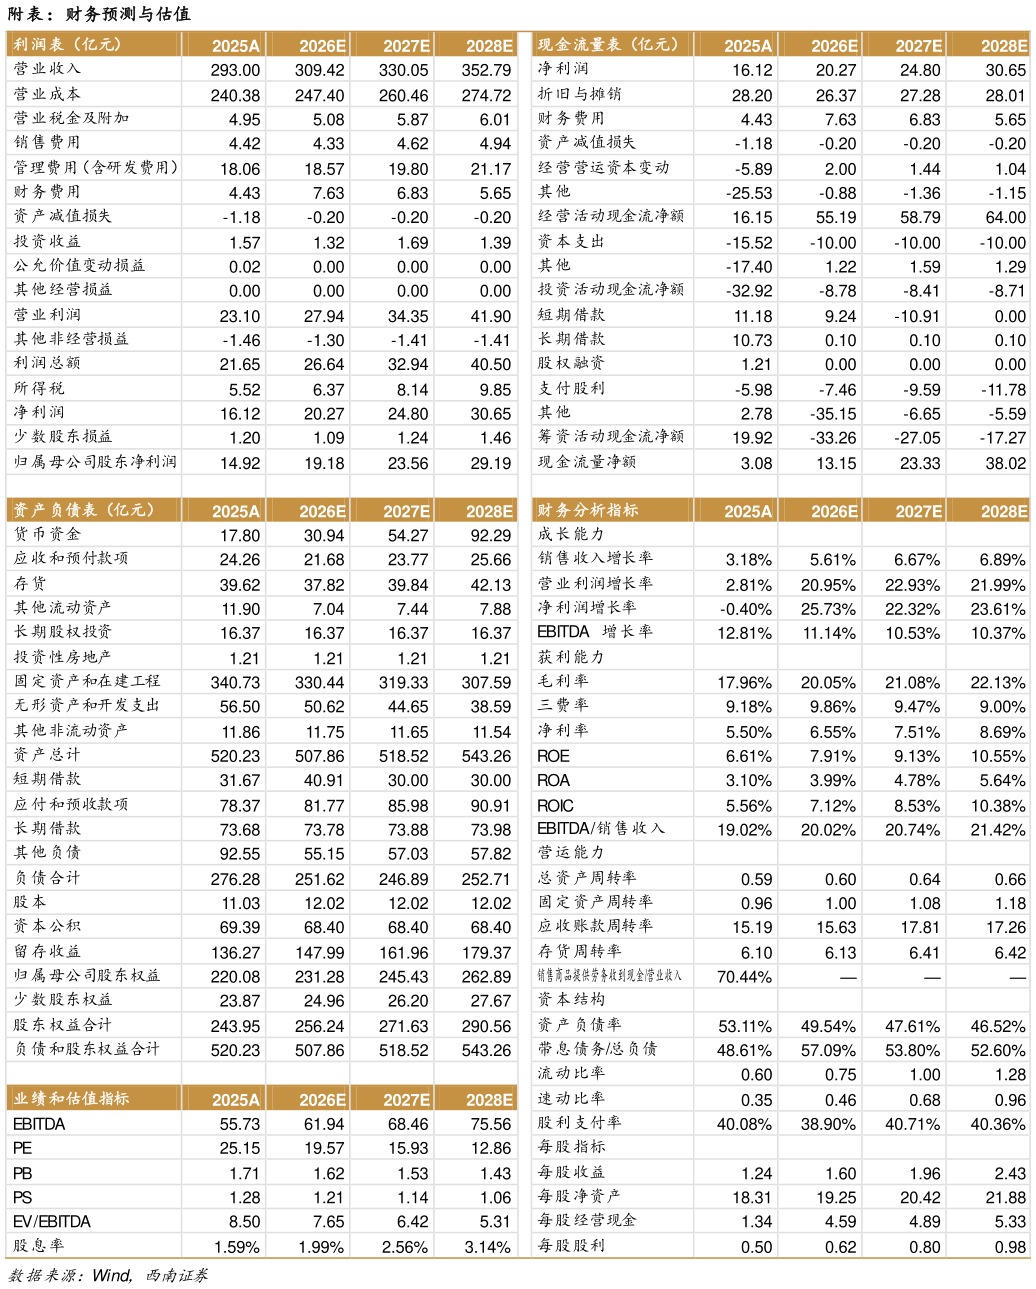
> 数据图表各位网友请教一下附表:财务预测与估值2026-9-3公司是国内磷化工龙头企业,草甘膦、有机硅产能规模靠前,公司特种化学品板块占比提升,有望持续提升盈利水平。我们预计未来三年归母净利润复合增长率为 25.06%,给予2026 年 24 倍 PE,目标价 38.40 元,维持“买入”评级。西南证券能源矿产