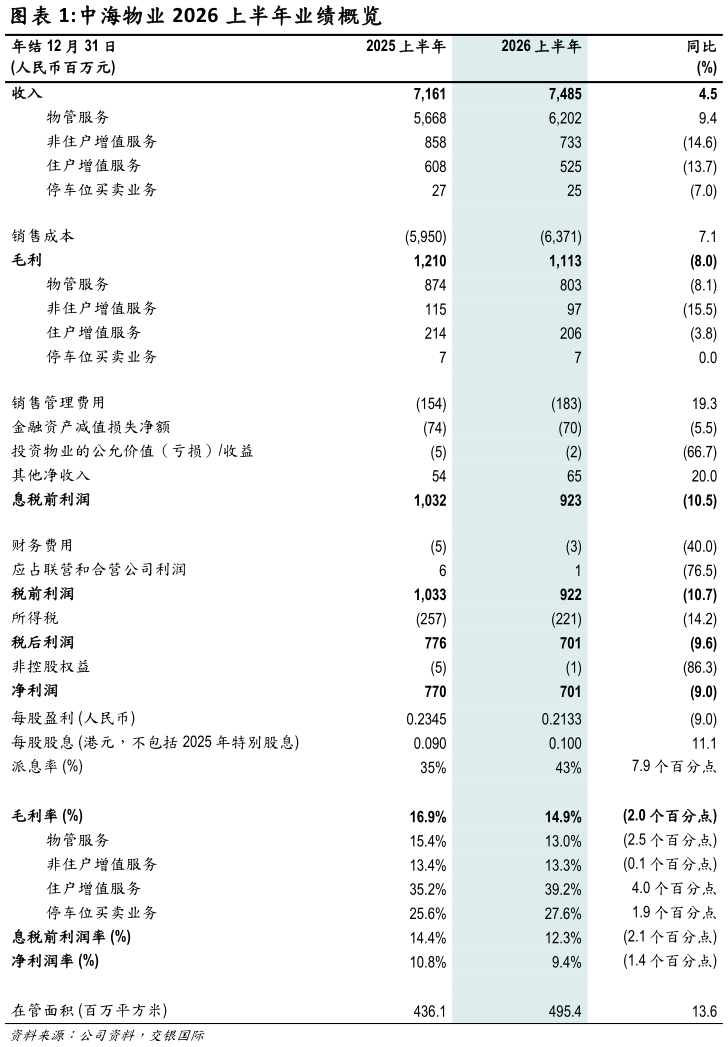
> 数据图表谁能回答中海物业 2026 上半年业绩概览2026-9-3 毛利率阶段性承压,资产负债表健康。期内,受人工成本刚性上涨及部分项目主动优化退出影响,公司毛利率由去年同期的 16.9%下降至 14.9%,毛利同比减少 8.0%至 11.13 亿元。公司通过成本管控及费用优化,部分抵消了上述压力。截至期末,公司持有现金及银行结余约 57.33 亿元且无银行借款。经营性现金流表现稳健,应收账款拨备水平由去年底的 11.1%下降至 9.6%。 下调盈利预测,维持买入。我们相信公司规模仍保持温和增长,但短期仍面临行业调整压力,因此,我们下调收入及盈利预测。我们相信公司可凭借其央企背景、品牌、稳健的财务状况及在非住宅与城市服务领域的前瞻布局,持续加固其长期竞争壁垒以静待行业回暖。当前股价对应 26 年市盈率约 6 倍,考虑到其预测股息率近 6-7%,估值具备一定安全边际,仍维持买入评级,目标价下调至 5.25 港元 (此前:6.30 港元)。交银国际证券综合其他