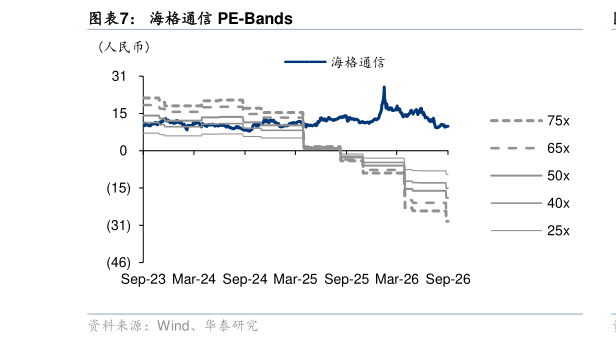
> 数据图表如何了解海格通信 PE-Bands2026-9-3预测逻辑及依据:2026 年上半年,公司传统业务仍受行业客户合同签订、审价及交付节奏影响,无线通信及数智生态业务收入恢复预计相对缓慢北斗导航业务受益于北斗三号抗干扰接收机年度订货、行业终端、民用短报文套片等产品推广,有望保持相对较快增长,但产品结构变化仍对毛利率形成一定压力。考虑到公司在芯片、卫星互联网、低空经济及具身智能等方向维持较高研发投入,我们预计 26 年业绩仍处于调整期。 展望 27-28 年,随着“十五五”新周期启动,国防信息化及新型装备建设需求有望逐步恢复,公司数据链、有无人协同通信、北斗三号等产品有望由前期市场突破逐步转化为批量订单。同时,低空机载通导终端已实现批量订货,无人信息产业基地预计于 26 年末达到预定可使用状态,有望提升相关产品交付能力卫星互联网终端及模组完成核心用户定型审查后,若后续纳入采购名录并实现订单转化,亦将形成新增收入来源。在传统军品需求恢复、北斗民用市场拓展,以及低空和卫星互联网业务由产品导入向规模交付演进的共同驱动下,公司收入结构有望持续优化,规模效应有望带动盈利能力改善。 综 合 以 上 , 我 们 预 计 公 司 26-28 年 营 收 为 48.4659.8373.11 亿 元 , 归 母 净 利 润 为-0.483.276.24 亿元。华泰证券公共服务