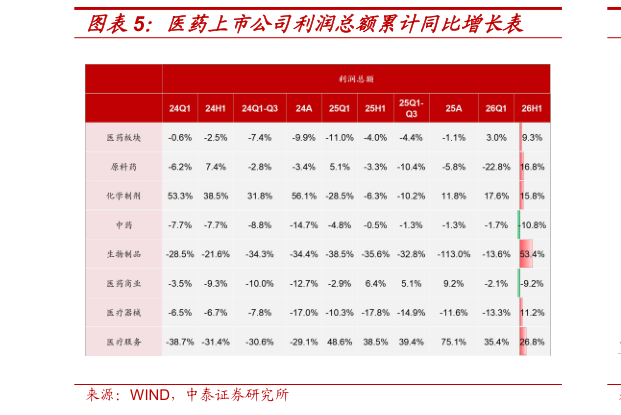
> 数据图表想关注一下医药上市公司利润总额累计同比增长表
2026-9-3 2026H1 医药板块收入温和修复、利润增速明显快于收入。营业收入同比增长 2.2%,利润总额增长 9.3%,扣非归母净利润增长 18.8%单 Q2 收入同比增长 1.9%,较 Q1 的 2.2%略有放缓,单 Q2 扣非归母净利润增长 25.2%,较 Q1 的 9.7%明显提速。可以看到,医药板块已经度过基本面压力最大的阶段呈现逐步复苏的态势,25Q3 开始收入连续 4 个季度保持正增长,扣非利润连续 2 个季度环比大幅改善。结合收入与利润看,当前基本面相对强势的主要是医疗服务、医疗器械和化学制剂:1)医疗服务由 CXO 订单与收入加速主导,且 ICL 利润受去年应收减值低基数及今年冲回影响,增速亦有较好表现2)器械设备、耗材在低基数、去库存尾声和海外放量下恢复,但利润仍受价格竞争和汇兑影响3)化学制剂在创新产品放量、产品结构改善和销售效率提升下,利润增速明显快于收入。其余板块中,化学原料药处于去库存后的边际修复阶段,医药商业整体稳健,中药仍承压。生物制品表观利润增速居首,但主要受荣昌生物大额 BD 交易、以及辽宁成大投资收益影响,行业整体仍处于磨底过程。医药板块整体见底回暖的判断已经较为确证,内部结构分化明显,不同板块的改善程度及节奏有所差异,我们预计下半年整体延续上半年的基本面趋势,CXO、创新药等引领板块增长积极关注其他底部板块的修复节奏和机会,如医疗器械、药店、原料药等。