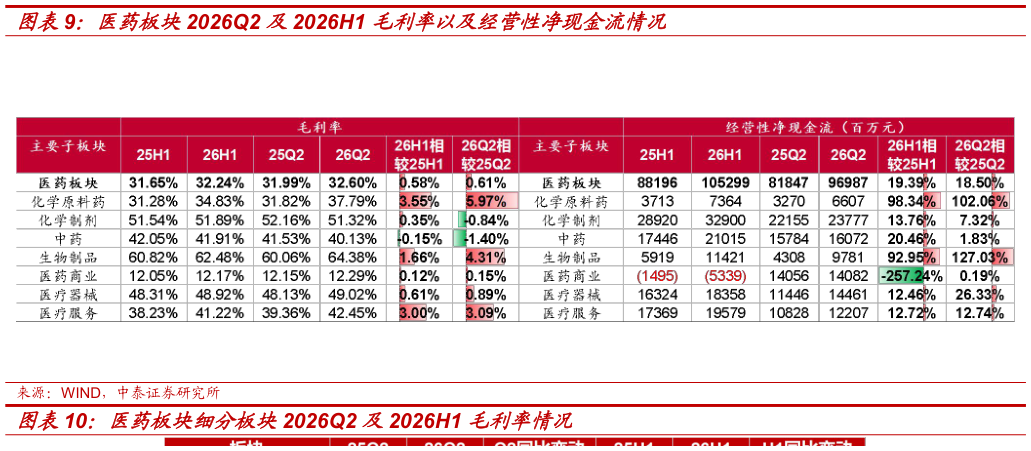
> 数据图表如何看待医药板块2026Q2 及2026H1 毛利率以及经营性净现金流情况
2026-9-3 毛利率总体回升,但细分板块变化明显分化。2026H1 医药板块综合毛利率32.24%,同比提升 0.58 个百分点。医疗服务毛利率由 38.2%升至 41.2%(3.00 个百分点),其中 CXO 由 40.5%升至 44.9%(4.4 个百分点),主要受高毛利订单放量、产能利用率提升及药明康德等龙头收入占比上升推动ICL 由 32.5%升至 34.6%(2.1 个百分点),除常规检测业务结构优化外,也与低毛利业务收缩有关。医疗器械整体由 48.3%升至 48.9%(0.6个百分点):耗材由 41.9%升至 44.3%(2.4 个百分点),主要受手套等低值耗材价格与开工率修复、创新高值耗材放量拉动设备由 49.3%降至49.0%(-0.37 个百分点),仍受招投标价格竞争、国内产品结构和海外拓展投入影响IVD 由 60.3%升至 60.7%(0.4 个百分点),更多来自产品结构与低基数,集采、检验价格治理下的价格压力尚未解除。其他板块中,化学制剂毛利率提升 0.4 个百分点、血制品下降 7.4 个百分点、疫苗下降1.4 个百分点、特色原料药下降 1.3 个百分点,分别反映大品种收入下滑后的产能摊薄、产品结构变化及价格竞争。