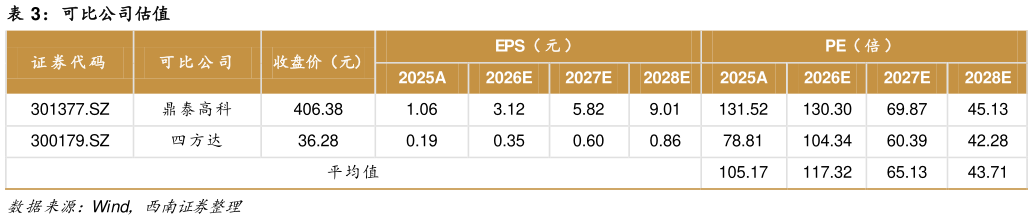
> 数据图表如何才能可比公司估值2026-9-2产品来看,2022-2025 年公司超硬刀具收入占比始终维持在 75%以上,2025 年实现收入 5.72亿元,同比增长 8.45%,收入占比为 75.86%,仍为公司最主要的收入来源硬质合金刀具业务近年来增长较快,收入占比由 2022 年的 8.96%持续提升至 2025 年的 16.35%,2025年实现收入 1.23 亿元,同比增长 22.25%。2026H1 公司超硬刀具实现收入 3.04 亿元,同比增长 15.45%,收入占比为 72.85%,仍为最主要的收入来源硬质合金刀具实现收入 0.75亿元,同比增长 55.62%,收入占比进一步提升至 17.88%,其中硬质合金数控刀片项目实现扭亏为盈同期超硬材料实现收入 0.29 亿元,占比 6.94%,其他产品实现收入 0.10 亿元,占比 2.32%。整体来看,公司在保持超硬刀具核心优势的同时,硬质合金刀具及金刚石功能材料等产品贡献逐步提升,收入结构趋于多元化。超硬刀具盈利能力进一步提升,超硬材料毛利率显著修复。 20222025 年公司超硬刀具毛利率整体维持在 52%-54%的较高水平,2025 年为 52.11%,核心业务盈利能力保持相对稳定。相比之下,硬质合金刀具毛利率由 2023 年的 23.31%下降至 2025 年的 14.68%,超硬材料毛利率由 2024 年的 17.34%下降至 2025 年的 8.86%,主要受到钨等原材料价格上涨及部分下游市场竞争加剧等因素影响其他业务 2025 年毛利率约 7.56%。2026H1 分产品盈利能力总体改善,其中超硬刀具毛利率提升至 56.68%,核心业务盈利优势进一步强化硬质合金刀具毛利率为 19.97%,较 2025 全年水平明显回升超硬材料毛利率大幅提升至21.24%,较 2025 年明显修复,反映金刚石功能材料等产品逐步放量后产品结构及盈利质量改善其他产品毛利率亦回升至 11.11%。西南证券能源矿产