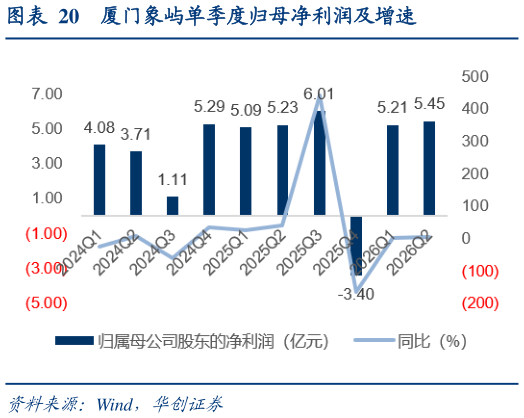
> 数据图表如何看待厦门象屿单季度归母净利润及增速
2026-9-3核心大宗贸易分化显著。1)金属矿产与能源化工表现强劲:金属矿产板块期现毛利达32.33 亿元,同比高增 94.07%,主要受益于黑色金属供应链组织架构调整后效能释放,铁矿石和钢材经营量分别同比增长 42%和 14%能源化工板块期现毛利 5.48 亿元,同比增长 21.21%,煤炭供应链通过增加长协和海外销售,经营量同比增长 12%,盈利能力提升。2)新能源业务亏损拖累业绩:新能源板块期现毛利为-11.86 亿元,是公司业绩的主要拖累项,公司在 Q2 已主动调整套保策略以降低期货价格波动影响,且随着现货合同的持续交付,该业务正逐步回归稳健。3)农产品业务承压:受玉米采购成本阶段性上涨影响,农产品板块期现毛利同比下降 53.77%至 2.48 亿元。制造板块景气度高,造船业务成为重要利润支柱。2026H1,造船业务实现营业收入 47.96亿元,同比50.24%,毛利率 18.15%,同比3.4pct。子公司象屿海装实现净利润 6.68 亿元,同比增长 108%。造船板块经营质效稳步提升,品牌影响力与市场地位持续巩固,Ultramax 型散货船累计接单超 160 艘,手持 1 万吨以下化学品船订单全球第一,高附加值产品占比提升,上半年交付船舶 14 艘,新签订单 32 艘,截至 2026630,在手订单 132艘。