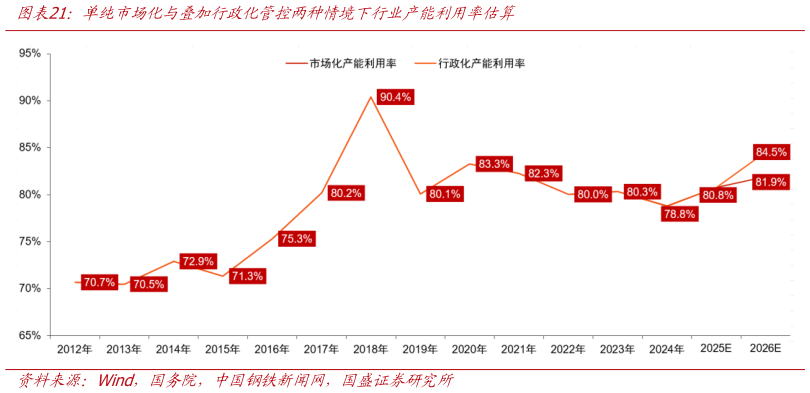
> 数据图表你知道单纯市场化与叠加行政化管控两种情境下行业产能利用率估算
2026-9-3外需依旧强劲:2025 年以来汽车、家电等制造业出口强劲带动了钢铁的间接出口,1-7月我国货物进出口总额 301264 亿元,同比增长 17.3%,其中出口 174400 亿元,增长14.0%,前 7 个月我国与东盟贸易总值增长 20%,与欧盟贸易总值增长 9.5%,与美国贸易总值下降 1.6%,出口增长的原因在于“中国制造”与全球各类需求的精准适配。直接出口方面,1-7 月我国出口钢材 6499 万吨、同比下降 4.4%,出口钢坯 1212 万吨,同比增长 62.2%,“材坯”折合粗钢净出口 7711 万吨,同比增长 2.2%,我国出口坯材累计增速已由降转增。 内需有望改善:在中国经济二季度出现回落后,7 月 30 日召开的中共中央政治局会议指出,“实施好更加积极的财政政策和适度宽松的货币政策,充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策,加大逆周期调节力度,加力扩大内需、优化供给”。从后续节奏上来看,二季度及 7 月偏弱经济数据并非常态,政策节奏切换背景下,后期财政有望增加托底的力度,需求端或将出现拐点。 如果不考虑供给端的产业政策影响,供需两端对接后我们预计 2026 年钢铁行业理论产能利用率将略有增加至 81.9%左右,较2025 年增长 1.1 个百分点,预计 2026 年下半年钢铁行业理论产能利用率将维持在 81.9%左右,与上半年基本持平,盈利弹性相对有限。单纯依赖市场化调整可能是缓慢渐进的过程。不过工业化成熟期国家这一时期往往会在周期底部加强重资产行业供给控制和推动行业内并购整合,对原有生产模式进行再造。如果这些政策得以严格执行,会进一步提高资本回报。