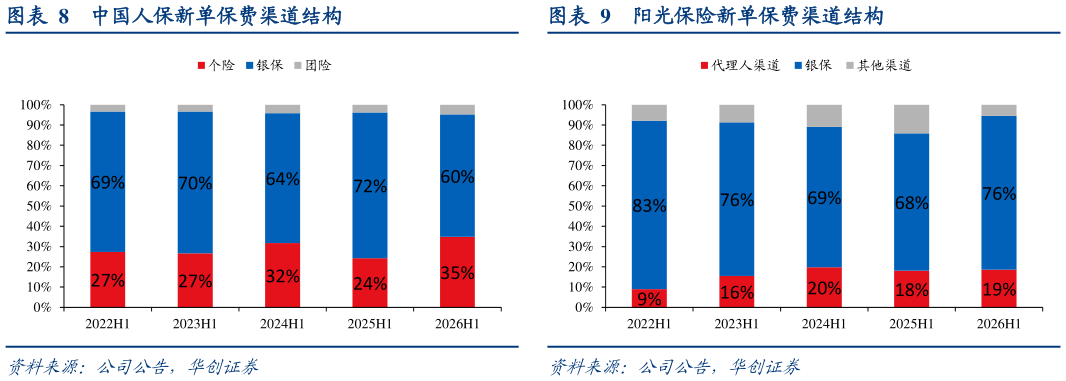
> 数据图表如何了解阳光保险新单保费渠道结构2026-9-3银保增长分化,或受行业竞争加剧与监管收紧报行合一影响。2026H1 上市险企银保新单增速明显分化:阳光同比83.4%,平安69.3%,太平17.5%,国寿16.1%人保-35.9%,太保-25.7%,新华-20.2%。其中,阳光和平安显著领先同业,阳光持续深耕银保渠道(银保新单占比达到近 80%),平安或同时受益于自有银行积极拓展外部银行。从基数效应来看,新华、国寿、太保 2025H1 银保新单增长均超过 100%,国寿在高基数下持续增长,凸显龙头经营韧性。短期银保渠道或受报行合一进一步收紧影响,但长期来看存款利率下行背景下居民“挪储”需求仍在,渠道竞争加剧、费用管控趋严,银保增长或更考验险企与银行的合作深度及产品竞争力。代理人渠道集体回暖,队伍质态改善支撑价值发展。2026H1 个险渠道新单保费七家上市险企全部实现正增长:阳光同比67.6%,太保28.4%,新华24.0%,平安21.8%,国寿16.6%,太平9.4%,人保9.1%,去年同期除新华外均受个险报行合一影响新单萎缩。代理人渠道景气度明显修复,我们预计随着分红险转型深化,高素质代理人队伍将更有效地推动长期限浮动收益型产品、保障型产品销售,渠道价值有望进一步夯实。华创证券综合其他