> 数据图表咨询大家出版行业短期业绩继续承压,中长期景气度有望逐步企稳
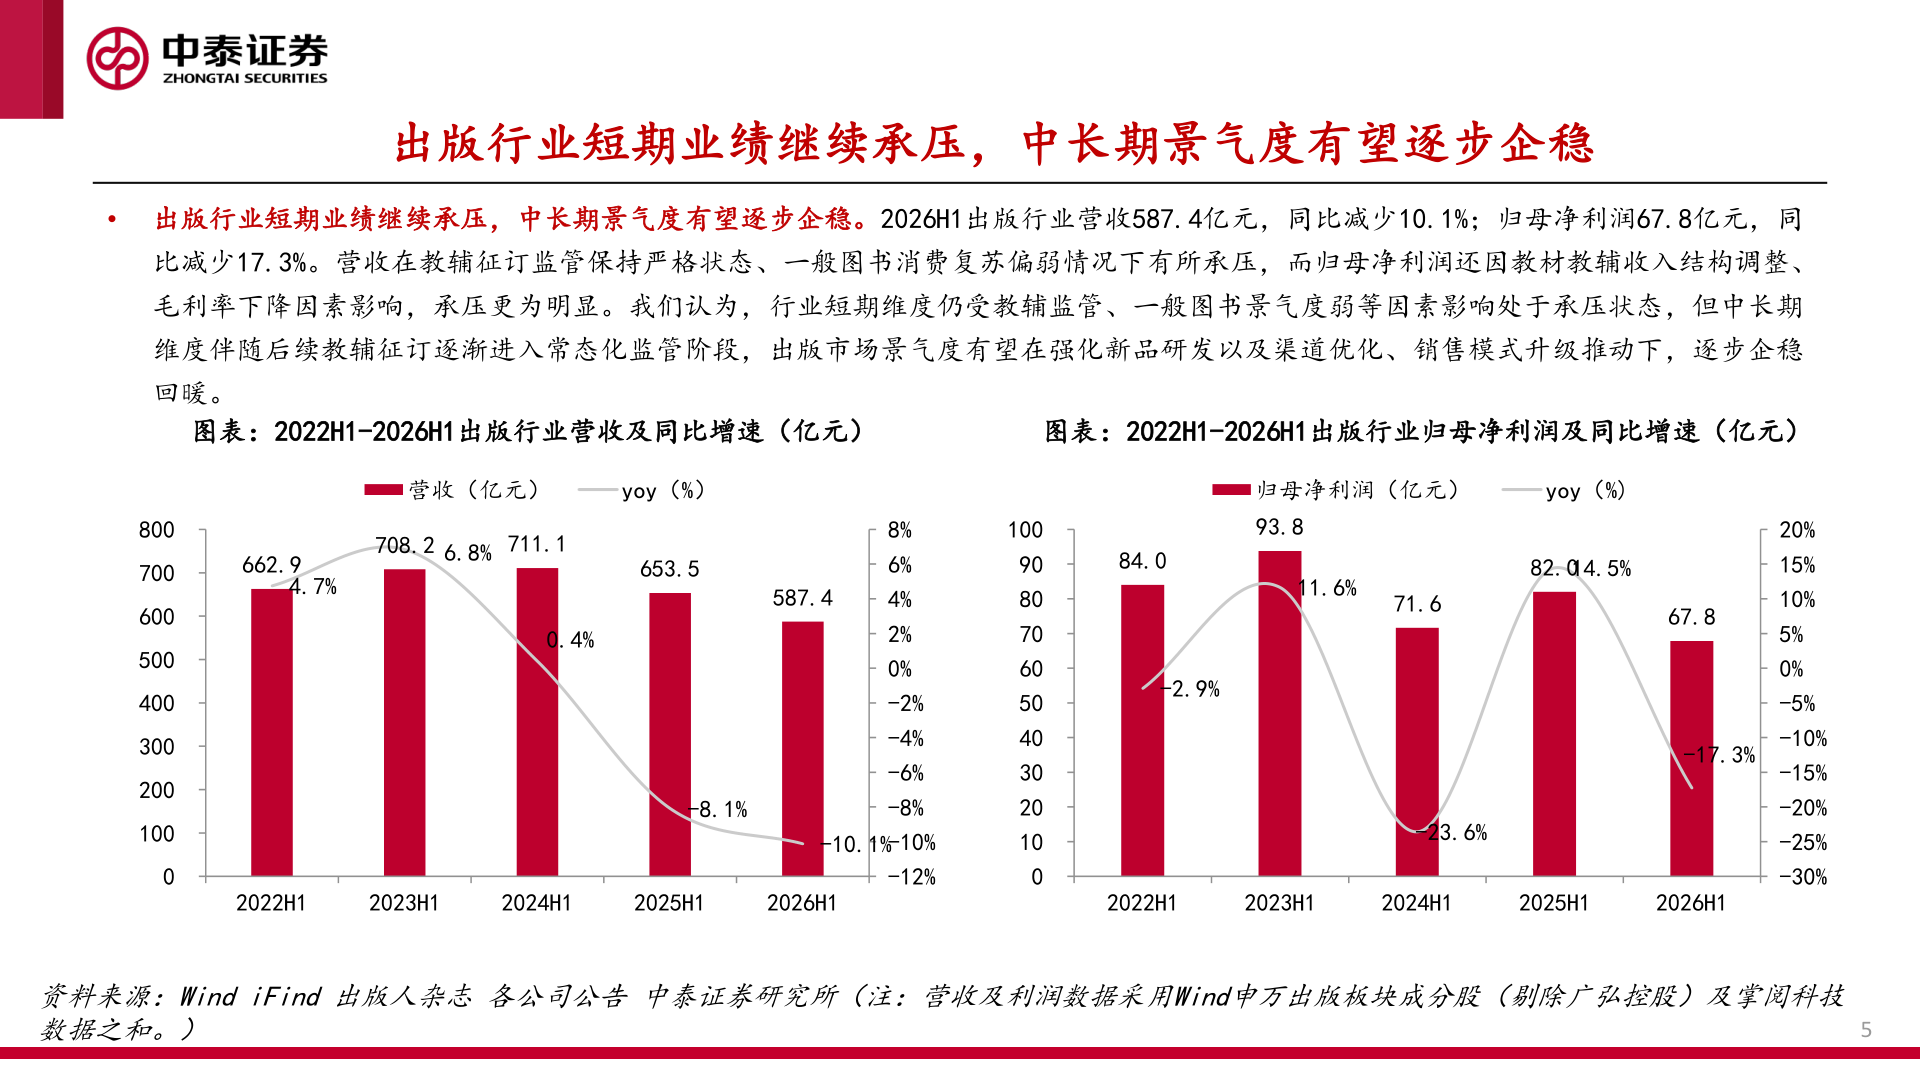
2026-9-3出版行业短期业绩继续承压,中长期景气度有望逐步企稳• 出版行业短期业绩继续承压,中长期景气度有望逐步企稳。2026H1出版行业营收587.4亿元,同比减少10.1%;归母净利润67.8亿元,同比减少17.3%。营收在教辅征订监管保持严格状态、一般图书消费复苏偏弱情况下有所承压,而归母净利润还因教材教辅收入结构调整、毛利率下降因素影响,承压更为明显。我们认为,行业短期维度仍受教辅监管、一般图书景气度弱等因素影响处于承压状态,但中长期维度伴随后续教辅征订逐渐进入常态化监管阶段,出版市场景气度有望在强化新品研发以及渠道优化、销售模式升级推动下,逐步企稳回暖。图表:2022H1-2026H1出版行业营收及同比增速(亿元)图表:2022H1-2026H1出版行业归母净利润及同比增速(亿元)营收(亿元)yoy(%)归母净利润(亿元)yoy(%)8007006005004003002001000708.26.8%711.1662.94.7%653.5587.40.4%-8.1%8%6%4%2%0%-2%-4%-6%-8%-10%-12%-10.1%100908070605040302010093.884.011.6%71.682.014.5%67.8-2.9%-17.3%-23.6%20%15%10%5%0%-5%-10%-15%-20%-25%-30%2022H12023H12024H12025H12026H12022H12023H12024H12025H12026H1资料来源:Wind iFind 出版人杂志 各公司公告 中泰证券研究所(注:营收及利润数据采用Wind申万出版板块成分股(剔除广弘控股)及掌阅科技数据之和。)5