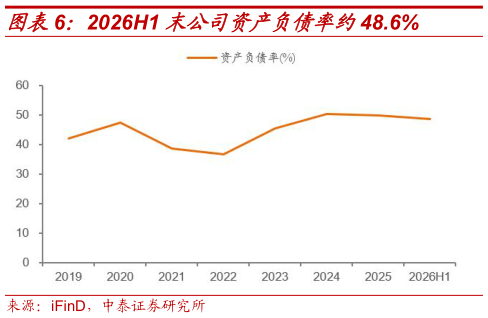
> 数据图表如何看待2026H1 末公司资产负债率约48.6%2026-9-3 盈利预测与投资评级:当前公司处于业绩修复与战略转型共振期,传统氯碱业务企稳回升,碳三碳四新产能放量打开弹性空间,湿电子化学品业务有望成为长期成长极。我们调整公司 2026-2028 年归母净利润预计为 6.4、8.9、11.3 亿元(26-28 年原预测值为 7.1、10.1、12.2 亿元),对应当前股价 PE 为 23.3、16.6、13.1 倍,PB 为 1.2、1.2、1.1 倍,维持“增持”评级。 风险提示:下游需求不及预期、新项目进度不及预期、原料价格涨幅超预期等。中泰证券工业制造