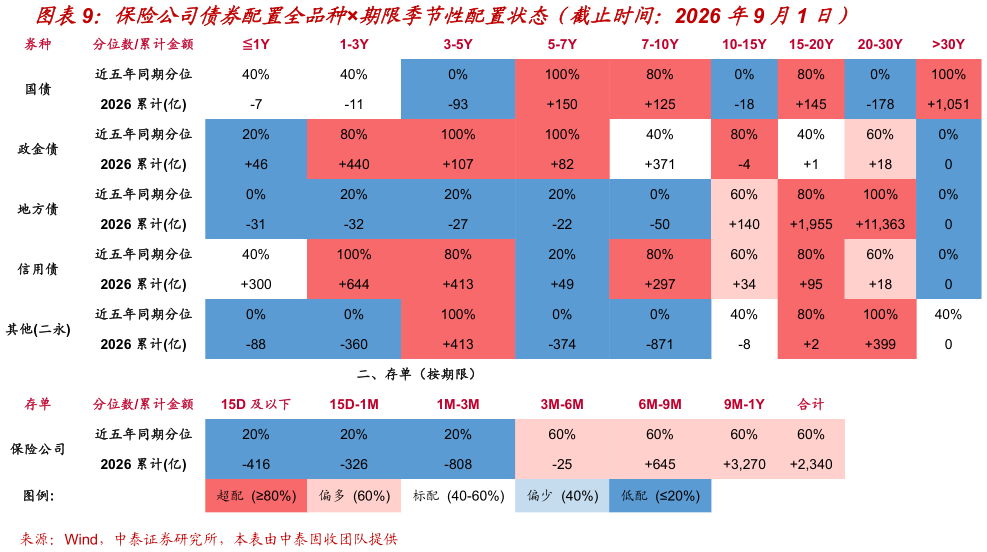
> 数据图表如何看待保险公司债券配置全品种期限季节性配置状态(截止时间:2026 年9 月1 日)2026-9-3 保险公司债券配置跟踪:地方债 20-30Y 是配置总量及季节性进度贡献主力。从各期限券种的 2026 年以来配置增量来看,地方债 20-30Y、利率债 20-30Y、存单 9M-1Y、利率债 15-20Y 和地方债 15-20Y、是总量增配前五从近五年配置的同期分位数来看,地方债 20-30Y、利率债 20-30Y、国债30Y、利率债30Y、信用债 1-3Y、其他含二永3-5Y、其他含二永20-30Y、国债 5-7Y、政金债 3-5Y 和政金债 5-7Y 均显著高于同期季节性因素达 100%。今年以来,保险公司分红险新单占比逐步提升,一方面,分红险采用浮动收费法,可以间接提升险资风险偏好,利好 FVTPL 账户中信用债和二永债配置意愿另一方面,分红险久期较传统险更低,对超长债的需求可能部分分流至短债。6 月以来险资补配债券现象明显。保险公司资产负债管理办法终稿落地,相比征求意见稿,将有效久期指标降级,不再强制久期缺口达标,避免公司被迫扭曲资产配置。新增核心指标“利率风险对冲率”。衡量利率变动下现金流流入对流出变动的对冲程度,更动态、更接近真实风险管理。中泰证券能源矿产