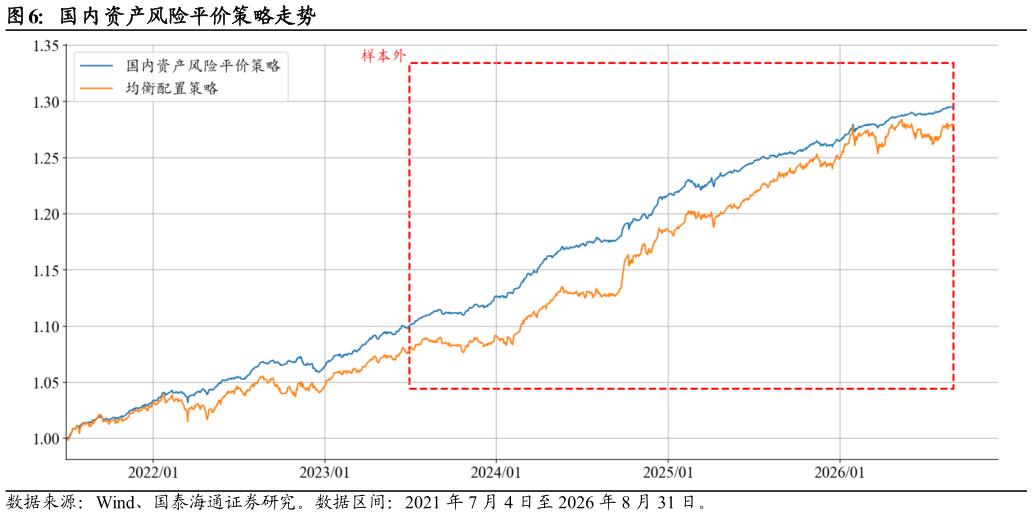
> 数据图表请问一下国内资产风险平价策略走势2026-9-3金融工程月报 我们分三步构建了风险平价模型:第一步,选择合适的底层资产第二步,计算资产对组合的风险贡献第三步,求解优化问题计算持仓权重。同时,我们基于沪深 300 指数、标普 500 指数、恒生指数、中债-企业债总财富总值指数、南华商品指数和 COMEX 黄金构建了基于六类资产的风险平价策略。我们同样在此基础上,将资产池拓宽到前文提到的 8 类国内资产,构建了更符合国内投资者实际的风险平价配置模型。同时,我们采用过去五年的日度收益率估计协方差矩阵,用于提升协方差矩阵的估计稳定性。 我们同样以 2.1 中构建的均衡配置策略作为对比,其净值表现如图 6 所示:国泰海通综合其他