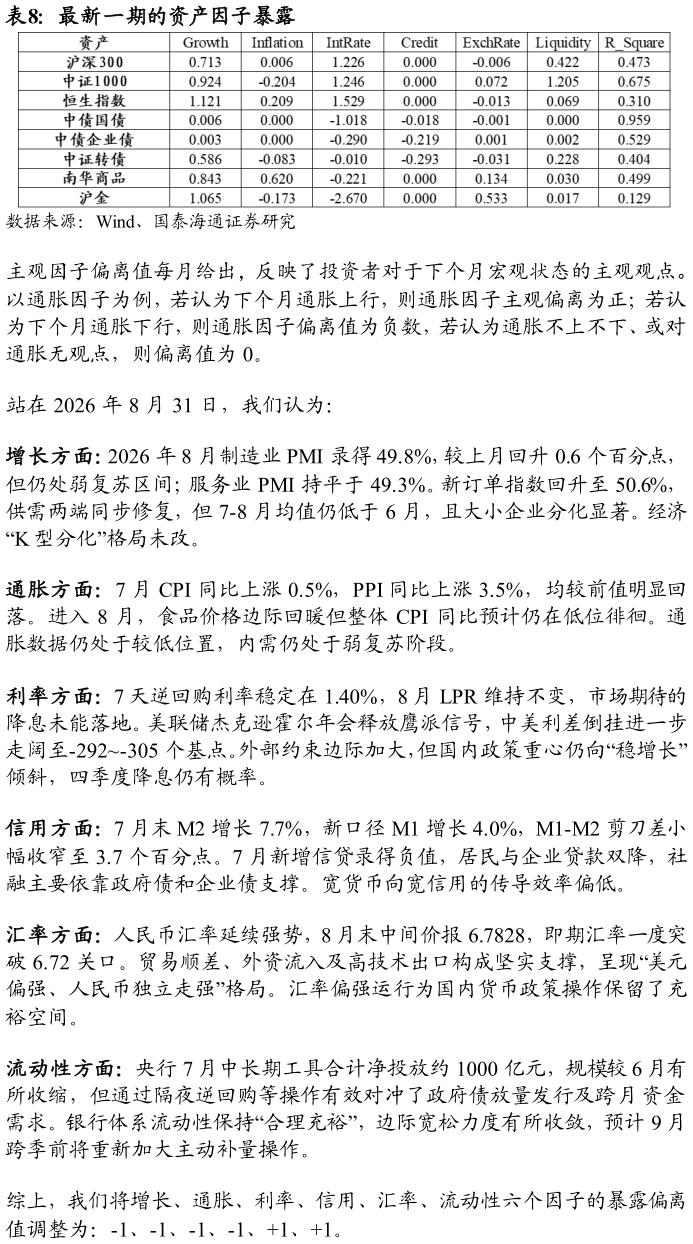
> 数据图表各位网友请教一下最新一期的资产因子暴露
2026-9-3数据来源:Wind、国泰海通证券研究 2.1.3. 基于宏观因子的资产配置策略 在 2023 年 6 月 14 日发布的基于宏观因子的大类资产配置框架大类资产配置量化模型研究系列之四中,我们构造了涵盖增长、通胀、利率、信用、汇率和流动性六大风险的宏观因子体系,并基于此提出了一个通用性的宏观因子资产配置框架。该框架建立了一个宏观研究与资产配置研 究的桥梁,使用此框架我们构造了基于宏观因子的资产配置策略,以将我们对于宏观的主观观点进行资产层面的落地。 我们通过 Factor Mimicking Portfolio 方法构造了增长、通胀等六大宏观风险的高频宏观因子(高频宏观因子走势见附录),并以此为基础,将前文提到的 8 类国内资产作为资产池,按以下四步构建基于宏观因子的资产配置策略:第一步,每月末计算上述资产的因子暴露水平(见表 8)第二步,以上述资产的风险平价组合作为基准,计算出基准因子暴露第三步,根据我们对宏观未来一个月的判断,给定一个主观因子偏离值(见表 9),结合基准因子暴露,得到资产组合的因子暴露目标第四步,带入模型反解得到下