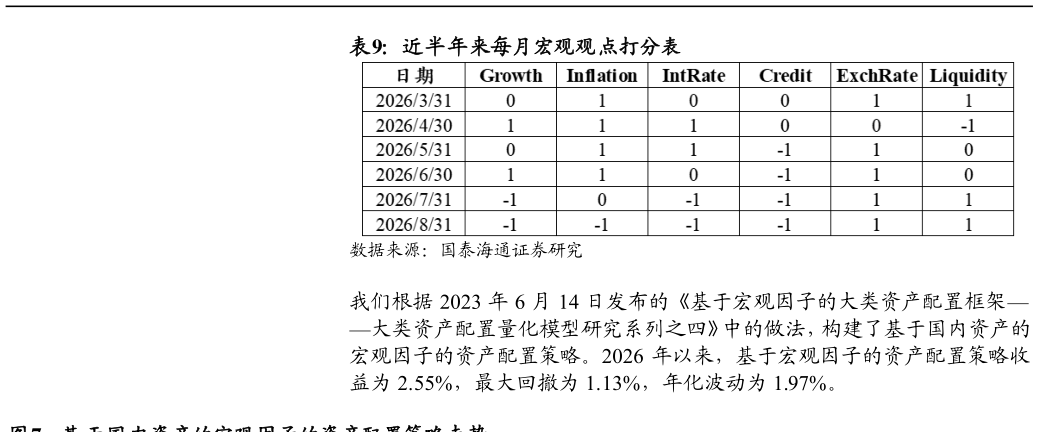
> 数据图表谁知道近半年来每月宏观观点打分表2026-9-3数据来源:Wind、国泰海通证券研究 主观因子偏离值每月给出,反映了投资者对于下个月宏观状态的主观观点。以通胀因子为例,若认为下个月通胀上行,则通胀因子主观偏离为正若认为下个月通胀下行,则通胀因子偏离值为负数,若认为通胀不上不下、或对通胀无观点,则偏离值为 0。 站在 2026 年 8 月 31 日,我们认为: 增长方面:2026 年 8 月制造业 PMI 录得 49.8%,较上月回升 0.6 个百分点,但仍处弱复苏区间服务业 PMI 持平于 49.3%。新订单指数回升至 50.6%,供需两端同步修复,但 7-8 月均值仍低于 6 月,且大小企业分化显著。经济“K 型分化”格局未改。 通胀方面:7 月 CPI 同比上涨 0.5%,PPI 同比上涨 3.5%,均较前值明显回落。进入 8 月,食品价格边际回暖但整体 CPI 同比预计仍在低位徘徊。通胀数据仍处于较低位置,内需仍处于弱复苏阶段。 利率方面:7 天逆回购利率稳定在 1.40%,8 月 LPR 维持不变,市场期待的降息未能落地。美联储杰克逊霍尔年会释放鹰派信号,中美利差倒挂进一步走阔至-292-305 个基点。外部约束边际加大,但国内政策重心仍向“稳增长”倾斜,四季度降息仍有概率。 信用方面:7 月末 M2 增长 7.7%,新口径 M1 增长 4.0%,M1-M2 剪刀差小幅收窄至 3.7 个百分点。7 月新增信贷录得负值,居民与企业贷款双降,社融主要依靠政府债和企业债支撑。宽货币向宽信用的传导效率偏低。 汇率方面:人民币汇率延续强势,8 月末中间价报 6.7828,即期汇率一度突破 6.72 关口。贸易顺差、外资流入及高技术出口构成坚实支撑,呈现“美元偏强、人民币独立走强”格局。汇率偏强运行为国内货币政策操作保留了充裕空间。 流动性方面:央行 7 月中长期工具合计净投放约 1000 亿元,规模较 6 月有所收缩,但通过隔夜逆回购等操作有效对冲了政府债放量发行及跨月 资金需求。银行体系流动性保持“合理充裕”,边际宽松力度有所收敛,预计 9 月跨季前将重新加大主动补量操作。 综上,我们将增长、通胀、利率、信用、汇率、流动性六个因子的暴露偏离值调整为:-1、-1、-1、-1、1、1。国泰海通综合其他