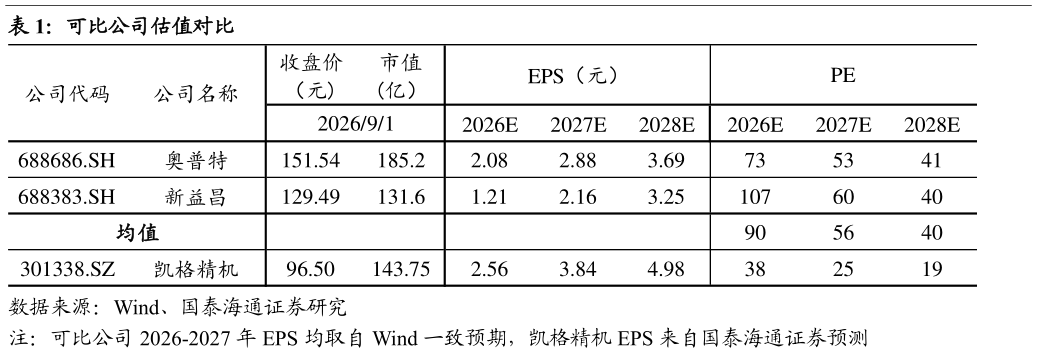
> 数据图表你知道可比公司估值对比2026-9-4维持增持评级:考虑到锡膏设备和 LED 封装设备均放量且盈利能力提升,上调 2627 年 EPS 为 2.563.84 元(前值 1.341.58 元),新增28 年 EPS 为 4.98 元。参考可比公司 26 年 PE 均值为 90X,谨慎考虑给予公司 26 年 55XPE,26 年目标价为 140.8 元(前值 82.5 元)。 AI 需求驱动收入快速增长,业务结构优化释放利润弹性。26H1公司实现营收 7.33 亿元,同比61.53%归母净利润 1.37 亿元,同比104.69%扣非归母净利润 1.33 亿元,同比111.20%。单26Q2 实现营收 3.93 亿元,同比52.92%归母净利润 0.72 亿元,同比113.52%。26H1 综合毛利率为 40.61%,同比-1.25pct,但受收入增长及高毛利率业务占比提升带动,利润增速快于收入。 AI 算力需求带动锡膏印刷高增,光模块自动化设备持续出货。26H1 锡膏印刷设备收入 4.38 亿元,同比49.84%,受 AI 算力及高速通信等下游高景气拉动。此外公司通过对产品进行迭代升级,扩大客户规模,提升高端及高精密印刷市场份额。柔性自动化设备实现收入 0.34 亿元,同比37.22%。光模块自动化组装线持续出货,FMS 产品可应用于光模块后段组装线及 AI 服务器壳体自动化组装线,AI 产业链设备布局进一步完善。国泰海通综合其他