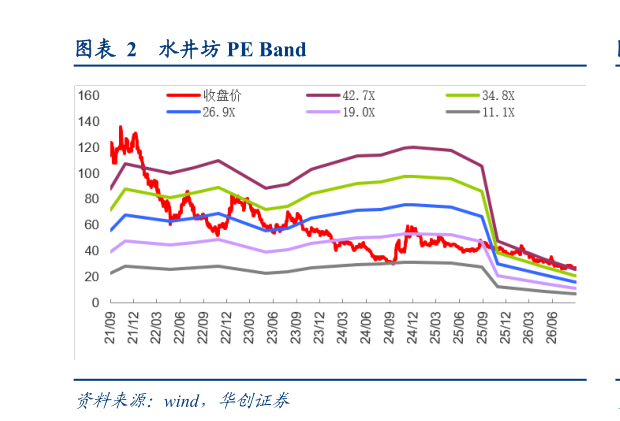
> 数据图表我想了解一下水井坊 PE Band
2026-9-4 费用刚性压制净利,盈利水平明显下移。Q2 公司毛利率同比下降 9.7pcts 至64.8%,判断系主动去库背景下货折力度加大及产品结构阶段性下移所致。税费率方面,Q2 营业税金率同比下降 1.7pcts,销售费用率同比提升 18.4pcts 至70.5%,管理费用率同比提升 14.0pcts。综上,Q2 归母净利率-66.7%,同比下降 50.9pcts。现金流方面,Q2 销售回款同降 72.9%,经营现金流量净额-1.4 亿元,去年同期为 0.7 亿元,Q2 末合同负债 6.4 亿元,环比 Q1 末减少 0.5 亿元,渠道信心与回款质量仍有待修复。 26H1 主动调整经营节奏,夯实后续发展基础。当前白酒行业处于深度调整期,公司主动大幅降速去库的战略选择较为务实,为后续轻装上阵奠定基础。干晓峰总履新总经理后,确立“平衡基础、深化调整、夯实发展”三大方向,明确以结构优化替代规模扩张,深化价格体系维护与渠道生态建设。展望下半年,随着基数效应逐步加强,叠加渠道库存去化至合理水位,公司经营有望边际企稳。 投资建议:报表加大出清,需求好转后经营有望边际企稳,维持“强推”评级。公司上半年经营承压,Q2 继续深度出清行业深度调整期内,公司始终注重库存管理,坚持渠道健康优先,主动调整经营节奏。若后续消费需求回暖,公司有望轻装上阵。结合公司最新公告,我们调整 26-28 年 EPS 预测值为0.540.690.86 元(原预测值为 0.810.870.91 元),考虑当前行业深度调整期、次高端酒企估值偏高规律,参考公司历史估值,下调目标价至 35 元,维持“强推”评级。