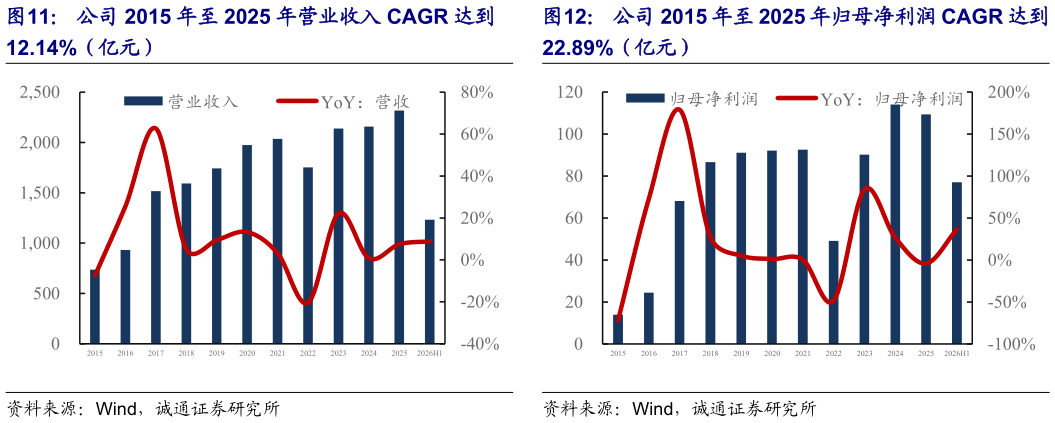
> 数据图表想关注一下公司 2015 年至 2025 年营业收入 CAGR 达到 公司 2015 年至 2025 年归母净利润 CAGR 达到
2026-9-3(1)公司收入与利润的中枢持续上移过去十年,重卡行业经历过两轮周期,公司业绩受行业景气波动影响,从长期趋势来看,公司的收入与利润规模中枢持续上移,展现出穿越行业周期的能力。2015年至 2020 年,国内重卡行业景气上行,公司营业收入由 737.20 亿元增长至 2035.48亿元,6 年复合增速约 18.44%,归母净利润由 13.91 亿元增长至 92.54 亿元,6 年复合增速约 37.14%,主要受益于重卡行业景气上行、凯傲集团并表以及动力总成一体化优势的释放。2021 年至 2022 年,国内重卡行业经历调整,公司在销量同比大幅下滑与海外子公司凯傲受欧洲能源危机冲击的双重压力下,营收增速下滑至3.17%、-20.46%。2023 年至今,行业逐步回暖,公司业绩持续修复,2023 年、2024年、2025 年、2026 年上半年公司营收同比增速分别为 22.15%、0.81%、7.47%、8.85%。国内重卡行业过去两轮周期的低点分别在 2015 年、2022 年,公司 2022 年的营收、归母净利润分别较 2015 年提升 137.60%、252.62%。相比之下,2015 年、2022 年国内重卡销量分别为 55.07 万辆、67.19 万辆,涨幅仅为 22.01%,潍柴动力在两轮周期中的业绩中枢提升幅度远高于行业,展现出穿越行业周期的强劲增长。