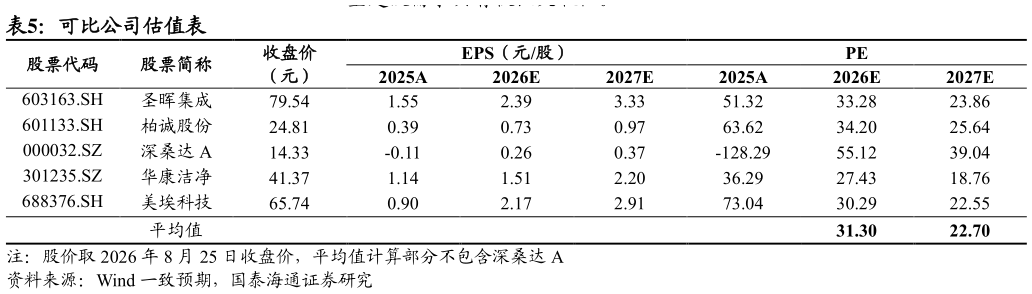
> 数据图表请问一下可比公司估值表2026-9-31.2. 估值建议:维持目标价 220.10 元,对应 2026 年 31 倍 PE 我们采用可比公司 PE 估值法作为主要估值方法,并结合公司历史估值分位及 PEG 水平进行交叉验证。 亚翔集成属于轻资产专业工程服务商,固定资产投入规模较小,盈利能力主要由项目获取、工程结构、成本管控及项目执行效率决定,PE 估值能够更直接反映公司盈利增长和经营质量变化。 1.2.1. 当前 PE 约 28 倍,估值修复至长周期中枢附近 以 2026 年 8 月 25 日收盘价计算,公司 TTM PE 约 28.08 倍,处于 2016 年以来历史估值中枢附近。按报告基准价 161.52 元及 TTM EPS 约 5.73 元计算,公司当前 TTM PE 约 28.2 倍。2016 年以来,公司 PE 估值区间最大值、75%分位、50%分位、25%分位和最小值分别约为 51.04 倍、40.65 倍、30.25倍、19.85 倍和 9.46 倍,当前估值位于 25%分位与中位数之间,略低于长周期估值中枢。公司估值已经明显脱离 2023-2025 年的低位水平,但尚未进入历史 75%分位以上的高估值区间。 估值中枢上移具有基本面支撑。2025 年公司综合毛利率和归母净利率分别达到 24.57%和 18.18%,ROE 提升至约 43%2026 年上半年综合毛利率仍维持 24.25%,营业收入同比增长 51.36%,归母净利润同比增长 204.80%,说明盈利改善已由单个项目结算逐步延伸至项目结构优化和成本管控能力提升。公司半年度报告进一步说明,利润增长主要来自施工项目毛利率较好以及分包成本得到有效控制。 1.2.2. PE 估值法计算公司合理估值为 220.10 元 可比公司选择方面,我们综合考虑业务模式、下游应用领域、客户结构及产业链位置等因素,选取圣晖集成、柏诚股份、深桑达 A、华康洁净及美埃科技作为可比公司。 其中,圣晖集成、柏诚股份与公司均聚焦高科技洁净室工程领域,主营业务覆盖洁净室系统集成、机电工程及厂务建设,与亚翔集成在业务模式、项目制经营特点及下游半导体客户结构方面具有较高可比性,是公司最直接的同业标的。圣晖集成同样具备台资背景及半导体客户资源,在高端洁净室工程领域具有较强竞争力柏诚股份则深耕国内半导体、新型显示等高洁净度应用场景,具备较完善的洁净室系统集成能力。 考虑到 A 股市场中纯半导体洁净室工程企业数量有限,单一可比维度难以充分反映公司作为高端半导体工程服务商的价值属性,因此进一步纳入深桑达 A、华康洁净及美埃科技作为产业链相关可比公司。其中,深桑达 A 依托中电二所、中电四所等专业工程资源,覆盖半导体厂房建设及高科技工程服务领域华康洁净主要布局洁净室系统集成业务,在医疗、电子等领域具备技术积累美埃科技则聚焦洁净环境设备及空气净化系统,与半导体洁净室建设需求具有较强关联性。国泰海通综合其他