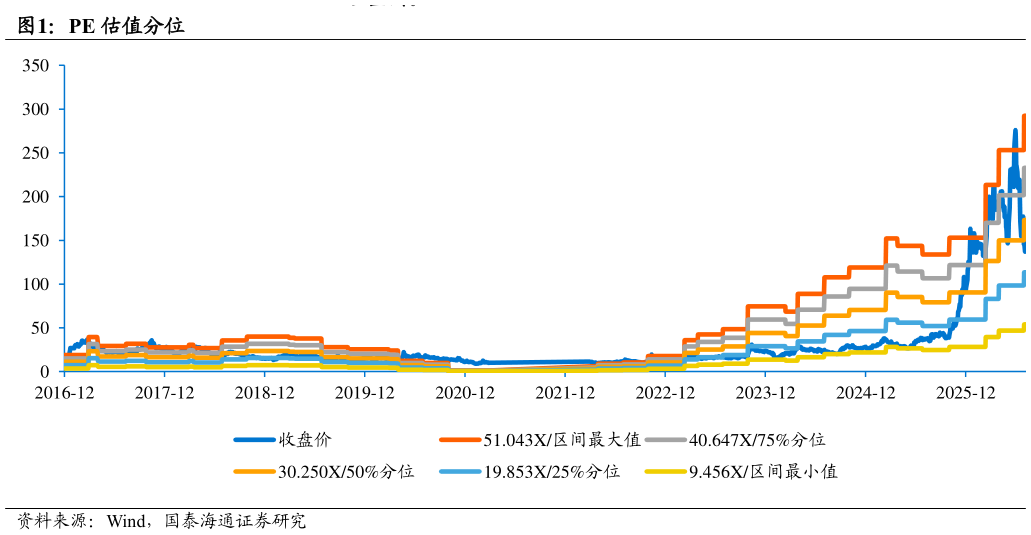
> 数据图表如何解释PE 估值分位2026-9-3按 2026 年 8 月 25 日收盘价及 Wind 一致预期计算,可比公司 2026 年平均预测 PE 约 31.3 倍。其中,圣晖集成、柏诚股份作为与公司业务模式最为接近的洁净室工程企业,2026 年预测 PE 分别约 33.28 倍、34.20 倍华康洁净、美埃科技等产业链相关企业 2026 年预测 PE 分别约 27.43 倍、30.29倍,整体估值水平集中于 30-40 倍区间。考虑深桑达 A 业务结构较为综合,盈利波动较大,估值参考意义相对有限,因此在计算可比公司估值水平时予以剔除。 亚翔集成有长期积累的半导体洁净室技术能力、台系晶圆厂客户资源以及海外大型项目交付经验。2025 年以来,公司新加坡业务占比持续提升,高毛利海外项目进入集中确认阶段,推动盈利能力显著改善,2025 年毛利率达到 24.57%,归母净利率提升至 18.18%,盈利水平明显高于传统工程企业。 公司的成长确定性较强。预计 2026-2028 年公司实现归母净利润 15.15 亿元、19.14 亿元和 22.24 亿元,2025-2028 年归母净利润复合增长率约 35.3%。随着 VSMC 新加坡 12 英寸晶圆厂项目、亚翔工程新加坡分包项目等海外订单进入集中兑现期,公司收入规模和利润水平仍处于快速增长阶段。 综合考虑公司与可比公司的业务相似性、盈利能力差异及成长阶段,我们认为亚翔集成应享受一定估值溢价。相较可比公司,公司在高等级半导体洁净室领域具备更强技术壁垒,在海外晶圆厂项目获取及交付方面具备稀缺能力,同时具备较高 ROE 水平和优质现金流表现,因此估值中枢应高于传统洁净室工程企业。 基于可比公司估值水平及公司成长属性,我们给予亚翔集成 2026 年 31 倍PE。对应 2026 年预测 EPS 7.10 元,目标价为 220.10 元。估值对应 2025-2028 年归母净利润复合增长率约 35.6%,PEG 约 0.87 倍,估值水平处于合理区间。国泰海通综合其他