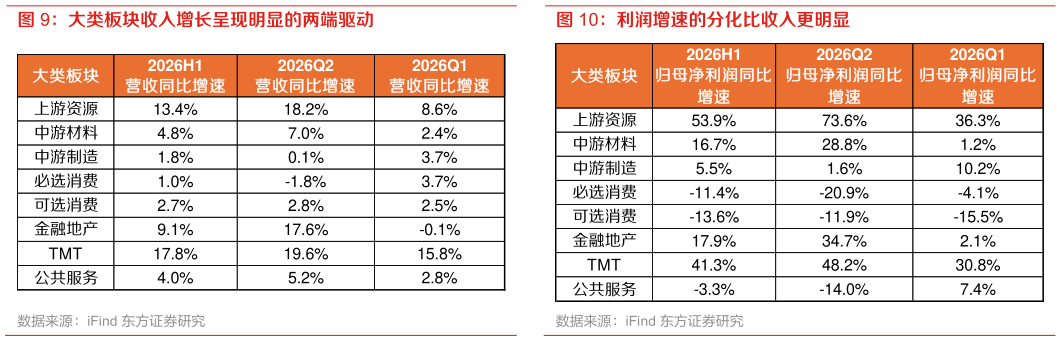
> 数据图表咨询下各位利润增速的分化比收入更明显2026-9-4收入增长呈现明显的两端驱动,一端是 AI 算力景气带动的 TMT,另一端是资源品价格改善带动的上游资源。TMT 和上游资源的 2026Q2 收入同比分别为 19.6%和 18.2%,显著领先其他板块,金融地产增速也达 17.6%,但口径包含金融行业,更多反映银行等金融业务的稳健扩张,不能简单等同于地产销售改善,中游制造仅增长 0.1%,必选消费下降 1.8%,传统制造和部分消费需求仍偏弱。 利润增速的分化比收入更明显。上游资源、TMT、金融地产和中游材料的归母净利润分别增长73.6%、48.2%、34.7%和 28.8%中游制造仅增长 1.6%,必选消费、可选消费和公共服务分别下降 20.9%、11.9%和 14.0%。东方证券综合其他