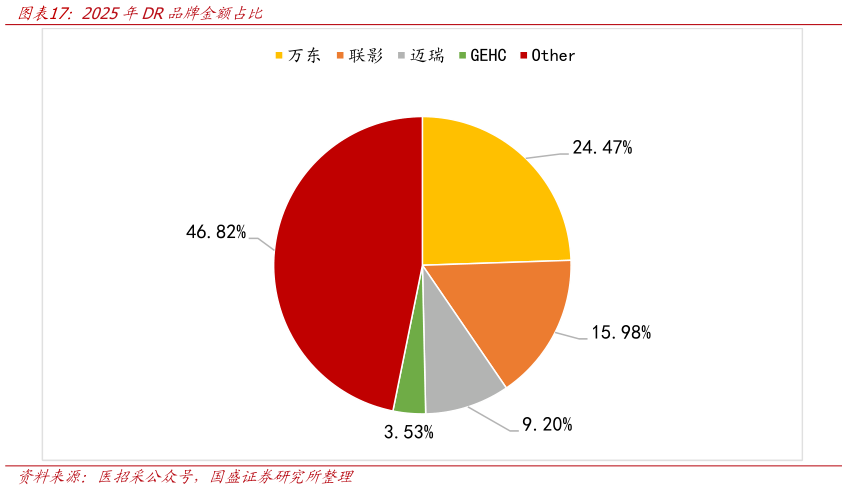
> 数据图表谁知道2025年DR品牌金额占比2026-9-4国家发展改革委披露,2024 年安排 100 亿元支持紧密型县域医共体建设,并用于县级医院和乡镇卫生院更新 CT、B 超、血液透析等设备,促使多地公立医院发布 CT 等设备采购清单。设备更新直接增加 DR、CT 等整机需求,并沿整机厂排产传导至探测器、球管和高压发生器。固定 DR 等成熟设备更强调规模、成本和交付,高端 CT、DSA 及能谱成像则增加高速探测器、高功率球管、快速 kV 切换和系统集成需求,推动医疗 X 线核心部件需求由数量增长进一步向性能升级延伸。 3.1.2 医疗探测器主业稳固,产销增长巩固竞争优势数字化 X 线探测器仍是公司的核心业务,产品矩阵持续完善,规模化出货能力进一步增强。2025 年内,公司量产的数字化 X 线探测器包括平板探测器、线阵探测器和 CT 探测器,应用覆盖 DR、C 型臂、齿科、乳腺、放疗、螺旋 CT 和工业检测等场景。全年数字化 X 线探测器产量 14.99 万台、销量 13.34 万台,同比分别增长23.16%和 11.96%,年末库存 2.09 万台,同比增长 56.14%探测器营业收入 17.15亿元,毛利率 59.38%。截至 2025 年末,公司数字化 X 线探测器累计出货接近 60 万台,产品销往 80 多个国家和地区。 1)DR 市场国产化程度较高、竞争相对充分,下游整机厂商的降本诉求进一步推动国产核心部件渗透。DR 是当前主流的 X 线摄影设备,通过数字化 X 线探测器将穿透人体后衰减的 X 线信号转换为数字图像,广泛应用于内科、外科、骨科、创伤科、急诊及体检等场景。 国内 DR 产业已较为成熟,产品同质化程度较高,整机竞争逐步向成本、性能和供应链效率延伸,对高性价比国产探测器的采用意愿随之提升。根据中国医疗器械行业协会数据,截止 2025 年 9 月底,医学影像设备国产化率突破 87%公司主要下游 DR 客户联影医疗、万东医疗、迈瑞医疗等厂商在国内市场合计份额已超过 50%,下游国产整机厂商份额提升亦为国产探测器持续放量提供支撑。国盛证券科技传媒