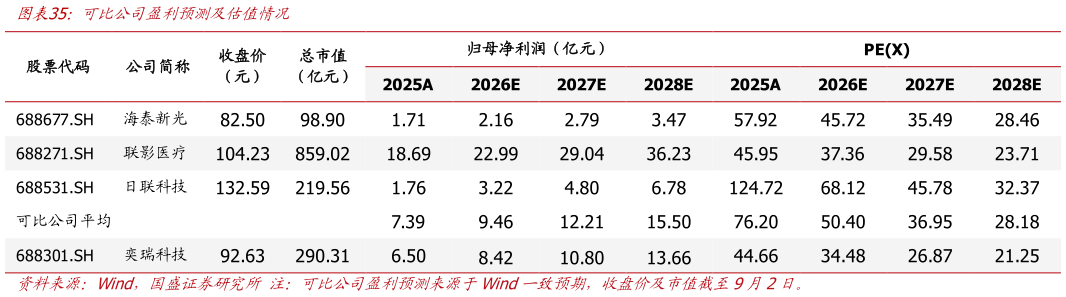
> 数据图表各位网友请教一下可比公司盈利预测及估值情况2026-9-4公司深耕数字化 X 线探测器,并向球管、高压发生器、组合式射线源和综合解决方案延伸,同时依托半导体工艺切入硅基微显示背板。我们选取海泰新光、联影医疗和日联科技作为可比公司。可比公司 2027 年预测平均 PE 为 36.95 倍。考虑公司探测器业务基础稳固,X 线核心部件及综合解决方案加快产业化,微显示背板进入放量初期,出于谨慎性考虑,给予公司 2027 年 35 倍 PE,对应目标价 120.64 元,给予“买入”评级。国盛证券科技传媒