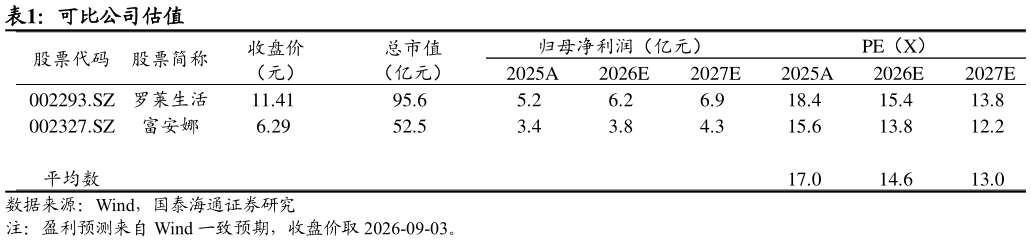
> 数据图表想问下各位网友可比公司估值2026-9-426Q2 收入增速受多因素影响环比放缓,26Q3 有望改善。我们估计26H1 水星线上线下渠道收入分别为 11.28.5 亿元,同比分别增长1.8%4.3%。其中 26Q2 公司收入增长 0.1%,环比 26Q1(5.7%)放缓,我们判断主要有以下因素:1)春节旺季过后消费趋于平淡2)26Q2 部分地区受到极端天气扰动3)线上渠道枕头类大单品竞争激烈。步入 26Q3,家纺行业逐渐进入销售旺季,公司独具特色的大单品雪糕被等贡献有望提升,传统优势电商渠道表现有望环比改善。 26Q2 净利润受政府补助阶段性扰动,实际盈利能力同比提升。26Q2公司归母净利率扣非归母净利率同比分别-0.61.0pct,背后原因是政府补助阶段性扰动。上半年公司收到政府补助 0.23 亿元,同比减少 38.1%,且减少集中在 26Q2:26Q2 收到政府补助 0.07 亿元,25Q2为 0.25 亿元,测算影响 26Q2 利润率 1.8pct。我们预计全年政府补助有望保持平稳,下半年有望同比增加。观察 26Q2 扣非归母净利率同比提升 1.0pct,公司实际盈利能力同比提升,26Q2 毛利率同比提升 2.4pct 至 46.3%,增幅与 26Q1 一致,我们判断线上渠道仍为主要贡献。26Q2 销售费用率同比上升 1.0pct,增幅环比 26Q1(1.8pct)收窄,反映出公司对于销售费用的使用效率有所提升。风险提示:宏观经济疲软,消费者偏好变化,分红政策大幅变化。国泰海通大消费