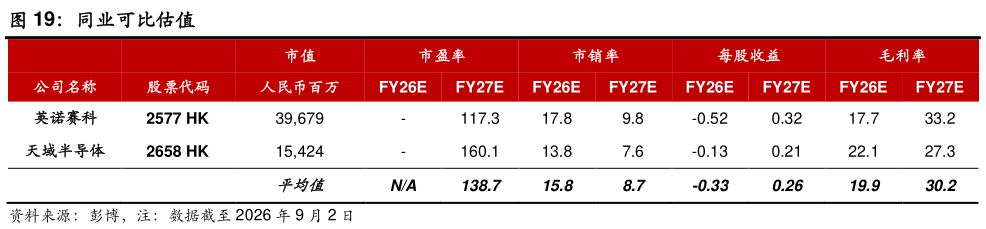
> 数据图表你知道同业可比估值2026-9-4鉴于公司仍处于 8 英寸产能爬坡及盈利快速修复阶段,短期净利润受产能利用率、产品价格、折旧摊销及汇兑损益等因素影响较大,市盈率估值的波动性较高,难以充分反映公司的收入增长、市场份额及产能价值。因此,我们采用市销率作为主要估值方法。我们选取同为港股上市、业务集中于第三代半导体且处于规模扩张阶段的英诺赛科(2577 HK,买入)和天域半导体(2658 HK,未评级)作为可比公司。综合参考可比公司的估值水平(2027 年 8.7x 市销率),考虑公司在全球 SiC 衬底市场的龙头地位、8 英寸产品超过50%的全球份额的预期,我们给予其较可比公司平均水平约 15%的估值溢价,对应 2027E 10.0 倍 PS。招银国际综合其他